Artikel KPKNL Tangerang I
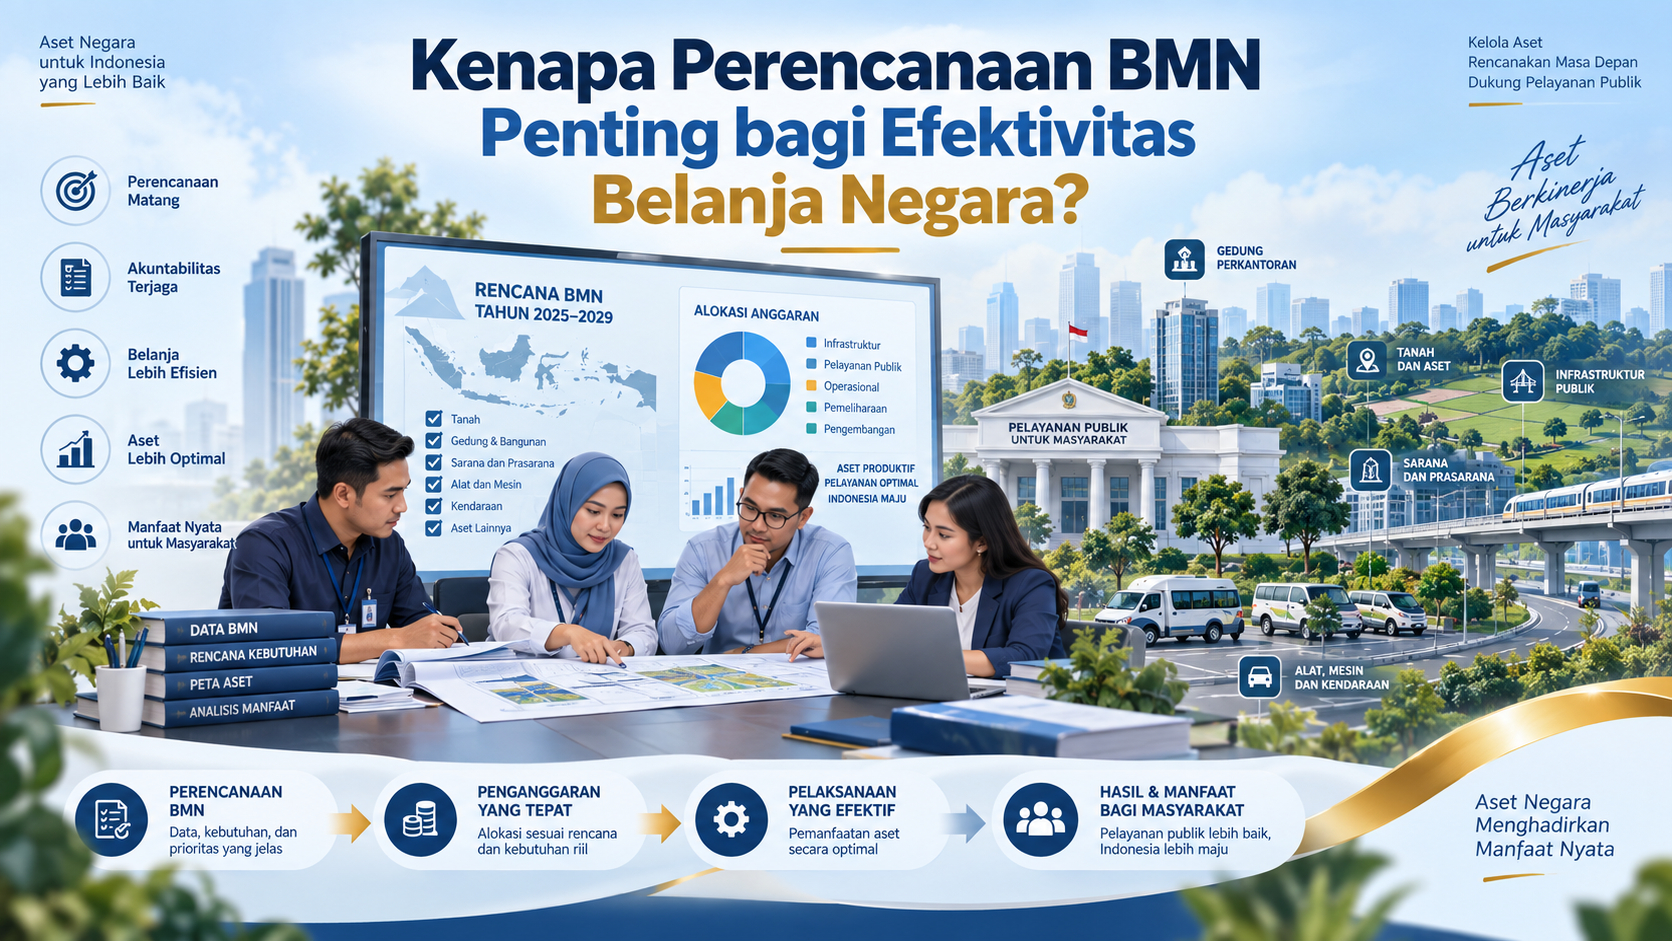
Kenapa Perencanaan BMN Penting bagi Efektivitas Belanja Negara?
Angeline Marzella
Senin, 21 September 2026 |
38 kali
Apa
yang dimaksud dengan RKBMN?
Menurut PMK Nomor 153/PMK.06/2021, BMN adalah semua barang yang dibeli
atau diperoleh atas beban APBN, atau berasal dari perolehan lain yang sah.
RKBMN adalah dokumen perencanaan BMN untuk periode satu tahun. Isinya bukan
hanya rencana pengadaan. RKBMN juga memuat rencana pemeliharaan, pemanfaatan,
pemindahtanganan, dan penghapusan BMN.
Cakupan ini penting. Perencanaan yang baik tidak berhenti pada pertanyaan
"mau beli apa". Ia juga menanyakan apa yang sudah kita punya, apakah
barang itu masih terpakai, perlu dirawat, bisa dimanfaatkan pihak lain, atau
justru sudah waktunya dihapus. Perluasan bentuk perencanaan ini termasuk salah
satu substansi baru dalam PMK 153/PMK.06/2021, yang sebelumnya hanya mengatur
pengadaan dan pemeliharaan.
Secara sederhana, penyusunan RKBMN menjawab tiga pertanyaan.
Pertama, mengapa barang itu dibutuhkan? Jawabannya harus bisa
ditarik ke Rencana Strategis Kementerian/Lembaga (Renstra-K/L). Pengadaan BMN
perlu berkaitan dengan program dan kegiatan yang konsisten dengan sasaran
strategis K/L, sehingga barang yang dibeli benar-benar menopang pelaksanaan
tugas dan fungsi.
Kedua, barang apa yang dibutuhkan? Di sini berlaku Standar Barang,
yaitu spesifikasi barang yang ditetapkan sebagai acuan perhitungan pengadaan
dan penggunaan BMN. Kendaraan operasional roda empat untuk kantor pelayanan,
misalnya, mengacu pada mobil MPV 1.500 cc dengan empat silinder.
Ketiga, berapa jumlah yang dibutuhkan? Jawabannya ada pada Standar
Kebutuhan, yakni satuan jumlah barang yang menjadi acuan perhitungan. Kedua
standar ini, disingkat SBSK, ditetapkan oleh Pengelola Barang. Petunjuk teknis
dalam KMK Nomor 128/KM.6/2022 menegaskan bahwa SBSK merupakan batas tertinggi.
Satuan kerja boleh mengusulkan di bawah angka itu bila ada pertimbangan
tertentu, tetapi tidak boleh melampauinya.
Kendaraan operasional
Langkah pertama adalah mencocokkan usulan dengan standar. Untuk kantor
setingkat kantor wilayah misalnya, jumlah kendaraan operasional roda empat
mengikuti jumlah jabatan eselon III, ditambah satu unit untuk penyelenggara
kesekretariatan. Jadi batas maksimalnya tujuh ditambah satu, yaitu delapan
unit.
Langkah kedua adalah memeriksa barang yang sudah ada. Kantor tersebut
memiliki lima kendaraan operasional. Tiga di antaranya masih akan digunakan,
sedangkan dua lainnya rusak berat dan direncanakan untuk dihapus. Kebutuhan
riil kemudian dihitung dari batas standar dikurangi barang eksisting yang masih
dipakai. Delapan dikurangi tiga menghasilkan lima unit.
Jadi, yang layak direncanakan pengadaannya bukan "berapa yang kita
inginkan", melainkan selisih antara yang standar mengizinkan dan yang
sudah kita punya. Prinsip serupa berlaku untuk gedung kantor. Luas bangunan
dihitung dari struktur dan jumlah pegawai, luas tanah dibatasi dengan rumus
tertentu, dan tanah tidak boleh diusulkan tanpa bangunan di atasnya.
Perjalanan
dokumen RKBMN
RKBMN disusun dari bawah (bottom-up). Kuasa Pengguna Barang, yaitu
kepala satuan kerja, menyusun usulan lalu menyampaikannya secara berjenjang
kepada Pengguna Barang. Di tingkat K/L, usulan dikonsolidasikan dan diteliti,
kemudian direviu oleh Aparat Pengawasan Intern Pemerintah (APIP) K/L. Setelah
itu, dokumen disampaikan kepada Pengelola Barang, dalam hal ini Menteri
Keuangan yang pelaksanaannya dilakukan oleh DJKN.
Pengelola Barang lalu meneliti kelengkapan administratif dan kepatuhan
substantifnya. Tahap berikutnya adalah forum penelaahan bersama Pengguna
Barang, persetujuan hasil penelaahan, dan penandatanganan RKBMN Hasil
Penelaahan. Seluruh proses ini dilakukan secara elektronik melalui aplikasi
SIMAN, sehingga lebih ringkas dan mengurangi penggunaan kertas.
Soal waktu, penyusunan RKBMN dimulai dua tahun sebelum tahun anggaran.
Usulannya disampaikan kepada Pengelola Barang paling lambat minggu pertama
Januari tahun anggaran sebelumnya. Artinya, penyusunan yang berlangsung saat
ini untuk pelaksanaan anggaran tahun 2028 harus tuntas dan disampaikan paling
lambat awal Januari 2027.
Mengapa
berkaitan langsung dengan belanja negara?
Perencanaan kebutuhan BMN terhubung dengan sistem penganggaran. RKBMN
Hasil Penelaahan menjadi dasar bagi K/L untuk mengusulkan anggaran, baik untuk
kebutuhan baru (new initiative) maupun angka dasar (baseline),
serta menyusun rencana kerja dan anggaran. Dokumen ini juga menjadi salah satu
bahan penilaian oleh Direktorat Jenderal Anggaran. Bahan itu dipakai bersama
pertimbangan prioritas dan ketersediaan anggaran, sehingga lolos penelaahan
tidak otomatis berarti dana tersedia.
Ketentuan ini mengikat. PMK 153/PMK.06/2021 menyebutkan bahwa Pengguna
Barang yang tidak menyampaikan RKBMN sesuai ketentuan tidak dapat mengusulkan
anggaran new initiative maupun baseline untuk pengadaan dan
pemeliharaan dalam rencana kerja K/L-nya. Dengan begitu, belanja BMN mulai dari
titik yang jelas: kebutuhan yang sudah diuji terhadap standar, bukan sekadar
daftar keinginan.
Tentu ada keadaan yang tidak bisa menunggu siklus. Bencana alam, bencana non-alam, gangguan keamanan skala besar, serta pelaksanaan komitmen internasional atau kebijakan Presiden dapat ditangani melalui mekanisme penganggaran tersendiri.
Daftar Referensi
Peraturan Menteri
Keuangan Nomor 153/PMK.06/2021 tentang Perencanaan Kebutuhan Barang Milik
Negara.
Keputusan Menteri
Keuangan Nomor 128/KM.6/2022 tentang Petunjuk Teknis Pelaksanaan Perencanaan
Kebutuhan Barang Milik Negara.
Peraturan Menteri Keuangan Nomor 172/PMK.06/2020 tentang Standar Barang dan Standar Kebutuhan Barang Milik Negara.
| Disclaimer |
|---|
| Tulisan ini adalah pendapat pribadi dan tidak mencerminkan kebijakan institusi di mana penulis bekerja. |