Artikel KPKNL Makassar
Tagihan Pelayanan Kesehatan di Luar Penjaminan BPJS Kesehatan: Bagaimana Pengelolaan Piutangnya?
Achmad Munif
Selasa, 29 September 2026 |
74 kali
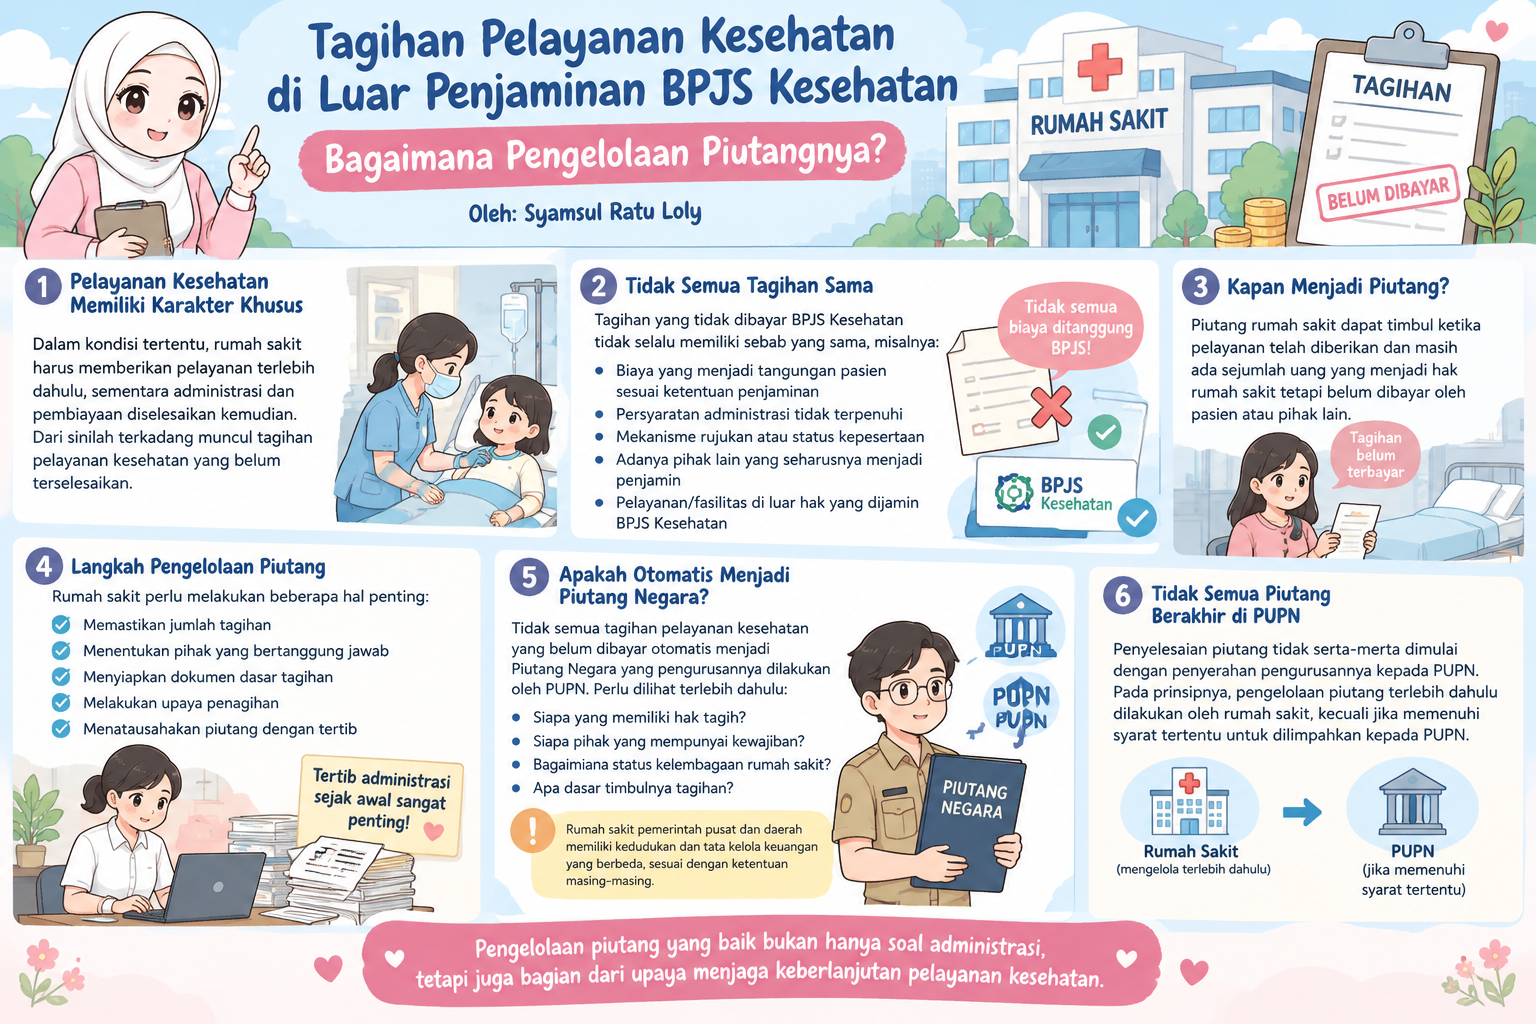
Pelayanan kesehatan memiliki karakter yang
berbeda dengan pelayanan pada umumnya. Dalam kondisi tertentu, rumah sakit
harus memberikan pelayanan terlebih dahulu, sementara persoalan administrasi
dan pembiayaan diselesaikan kemudian. Dari sinilah terkadang muncul tagihan
pelayanan kesehatan yang belum terselesaikan.
Dalam pelaksanaan Program Jaminan Kesehatan
Nasional (JKN), tidak seluruh biaya pelayanan kesehatan menjadi tanggungan BPJS
Kesehatan. Ada pelayanan yang tidak termasuk dalam penjaminan, ada persyaratan
administrasi yang tidak terpenuhi, ada selisih biaya yang menjadi tanggungan
pasien, dan ada pula tagihan yang sejak awal memang menjadi kewajiban pasien
atau pihak lain.
Bagi rumah sakit, tagihan yang belum dibayar
bukan sekadar persoalan administrasi. Ketika pelayanan telah diberikan dan
terdapat hak rumah sakit yang belum dibayar, tagihan tersebut menjadi piutang
yang harus dicatat, ditagih, dan diselesaikan.
Persoalannya menjadi lebih menarik ketika
tagihan tersebut berada pada rumah sakit pemerintah. Apakah setiap tagihan
pelayanan kesehatan yang belum dibayar dapat disebut sebagai Piutang Negara?
Siapa yang harus melakukan penagihan? Dan kapan pengurusannya dapat melibatkan
Panitia Urusan Piutang Negara (PUPN)?
Tidak Semua
Tagihan Sama
Hal pertama yang perlu dipahami adalah
tagihan pelayanan kesehatan yang tidak dibayar oleh BPJS Kesehatan tidak selalu
memiliki sebab dan karakter yang sama.
Dalam praktiknya, terdapat biaya pelayanan
yang memang menjadi tanggungan pasien sesuai dengan ketentuan penjaminan.
Persoalan juga dapat timbul karena kelengkapan administrasi, mekanisme rujukan,
status kepesertaan, maupun adanya pihak lain yang seharusnya menjadi penjamin
atas pelayanan yang diberikan.
Ada pula kondisi ketika pasien memperoleh
pelayanan atau fasilitas di luar hak yang dijamin sehingga terdapat bagian
biaya yang menjadi tanggungannya sendiri.
Karena itu, ketika terdapat tagihan yang
belum dibayar, pertanyaan pertama yang harus dijawab adalah: siapa yang
mempunyai kewajiban membayar dan apa dasar timbulnya kewajiban tersebut?
Pertanyaan sederhana ini penting karena
tagihan kepada pasien berbeda dengan klaim rumah sakit kepada BPJS Kesehatan.
Demikian pula tunggakan iuran peserta BPJS Kesehatan merupakan jenis kewajiban
yang berbeda. Masing-masing mempunyai dasar dan mekanisme penyelesaian
tersendiri.
Ketika
Tagihan Menjadi Piutang
Piutang rumah sakit dapat timbul ketika
pelayanan telah diberikan dan masih terdapat sejumlah uang yang menjadi hak
rumah sakit tetapi belum dibayar oleh pasien atau pihak lain.
Bagi rumah sakit pemerintah, piutang
tersebut perlu ditatausahakan dan diupayakan penagihannya. Rumah sakit perlu memastikan
jumlah tagihan, pihak yang bertanggung jawab, dokumen yang menjadi dasar
tagihan, serta upaya penagihan yang telah dilakukan.
Tertib administrasi sejak awal menjadi
penting. Permasalahan biasanya semakin terasa ketika piutang telah berumur
cukup lama. Pasien mungkin telah berpindah alamat, nomor telepon tidak lagi
aktif, dokumen pendukung tidak lengkap, bahkan pihak yang mempunyai kewajiban
dapat saja telah meninggal dunia.
Semakin lama piutang tidak ditindaklanjuti,
semakin sulit pula proses penyelesaiannya. Karena itu, pengelolaan piutang
sesungguhnya tidak dimulai ketika berkas akan diserahkan untuk pengurusan lebih
lanjut, tetapi sejak hak tagih tersebut timbul.
Apakah
Otomatis Menjadi Piutang Negara?
Dalam ketentuan mengenai pengelolaan Piutang
Negara, Piutang Negara pada prinsipnya merupakan jumlah uang yang wajib dibayar
kepada negara berdasarkan suatu peraturan, perjanjian, atau sebab apa pun.
Namun, tidak setiap tagihan pelayanan
kesehatan yang belum dibayar otomatis menjadi Piutang Negara yang pengurusannya
dilakukan oleh PUPN.
Perlu dilihat terlebih dahulu siapa yang
memiliki hak tagih, siapa pihak yang mempunyai kewajiban, bagaimana status
kelembagaan rumah sakit, serta apa yang menjadi dasar timbulnya tagihan.
Hal ini penting karena rumah sakit
pemerintah pusat dan rumah sakit pemerintah daerah memiliki kedudukan dan tata
kelola keuangan yang perlu dilihat sesuai dengan ketentuan masing-masing.
Dengan demikian, persoalannya bukan
semata-mata apakah suatu pelayanan kesehatan ditanggung atau tidak ditanggung
BPJS Kesehatan. Hal yang lebih mendasar adalah apakah dari pelayanan tersebut
telah timbul hak tagih yang sah kepada pasien atau pihak lain dan bagaimana hak
tagih tersebut harus dikelola sesuai ketentuan yang berlaku.
Tidak Semua
Piutang Berakhir di PUPN
Penyelesaian piutang tidak serta-merta
dimulai dengan penyerahan pengurusannya kepada PUPN.
Pada prinsipnya, pengelolaan piutang
terlebih dahulu dilakukan oleh instansi yang memiliki hak tagih. Upaya
penagihan dan penyelesaian dilakukan sesuai kewenangan dan ketentuan yang
berlaku.
Dalam pengelolaan Piutang Negara pada
kementerian/lembaga, ketentuan mengenai pengelolaan Piutang Negara memberikan
ruang bagi instansi untuk melakukan pengelolaan piutangnya, mulai dari
penatausahaan, penagihan hingga penyelesaian. Pengaturan tersebut antara lain
terdapat dalam PMK Nomor 163/PMK.06/2020 beserta perubahannya.
Artinya, tidak setiap piutang harus berakhir
dengan penyerahan kepada PUPN. Piutang tertentu dapat diselesaikan sendiri oleh
instansi yang memiliki hak tagih sesuai dengan ketentuan.
Sebaliknya, apabila suatu piutang memenuhi
persyaratan untuk diserahkan pengurusannya kepada PUPN, kelengkapan
administrasi menjadi sangat penting. Identitas Penanggung Utang, dasar
timbulnya piutang, besarnya kewajiban, dokumen pendukung, serta riwayat
penagihan harus dapat ditelusuri dengan baik.
Tantangan
Menagih Piutang Pasien
Piutang pelayanan kesehatan mempunyai
karakter yang cukup khas. Nilai tagihan per pasien dapat relatif kecil, tetapi
jumlah pasien yang memiliki tunggakan bisa cukup banyak. Kondisi tersebut
membuat proses penagihan membutuhkan waktu, tenaga, dan biaya.
Kondisi masing-masing pasien juga tidak
sama. Ada pasien yang masih memiliki kemampuan menyelesaikan kewajibannya, ada
yang mengalami kesulitan ekonomi, dan ada pula yang sudah sulit ditemukan
keberadaannya.
Karena itu, penyelesaian piutang pasien
tidak selalu efektif apabila seluruh piutang diperlakukan dengan pendekatan
yang sama.
Data menjadi salah satu kuncinya. Identitas pasien,
alamat, nomor telepon, pihak yang bertanggung jawab, nilai tagihan, dasar
timbulnya tagihan, dan riwayat penagihan perlu tersedia secara lengkap serta
diperbarui apabila terdapat perubahan.
Informasi tersebut mungkin terlihat
sederhana ketika pelayanan baru selesai diberikan. Namun, beberapa tahun
kemudian, data yang sama justru dapat menjadi faktor penting dalam menentukan
keberhasilan penagihan.
Jangan
Menunggu Piutang Menumpuk
Semakin lama suatu piutang tidak
ditindaklanjuti, proses penyelesaiannya cenderung semakin sulit. Karena itu,
perhatian tidak hanya perlu diberikan pada penyelesaian piutang lama, tetapi
juga pada upaya mencegah munculnya piutang baru yang sulit ditagih.
Kejelasan mengenai pihak yang bertanggung
jawab atas biaya pelayanan perlu dipastikan sejak awal. Pasien atau keluarganya
juga perlu memperoleh informasi yang cukup mengenai biaya yang dijamin dan
biaya yang menjadi tanggungannya.
Apabila terdapat kewajiban yang harus
dibayar pasien, dokumen yang menjadi dasar tagihan perlu dipersiapkan dengan
baik. Penagihan sebaiknya dilakukan secara bertahap dan tidak menunggu sampai
piutang berumur terlalu lama.
Pemanfaatan teknologi informasi juga dapat
membantu rumah sakit memantau umur piutang, nilai tagihan, riwayat pembayaran,
dan hasil penagihan. Dari data tersebut, rumah sakit dapat memetakan kondisi
piutang dan menentukan tindak lanjut yang sesuai.
Koordinasi antara rumah sakit, BPJS
Kesehatan, instansi pengelola keuangan, dan pihak terkait juga diperlukan,
terutama apabila terdapat perbedaan informasi mengenai pihak yang bertanggung
jawab atas biaya pelayanan.
Piutang
Bukan Sekadar Angka
Pada akhirnya, piutang pelayanan kesehatan
bukan sekadar angka yang tercantum dalam laporan keuangan. Di balik angka
tersebut terdapat pelayanan yang telah diberikan, biaya yang telah dikeluarkan,
serta hak pemerintah yang perlu dikelola secara tertib.
Pengelolaan piutang membutuhkan
keseimbangan. Di satu sisi, hak pemerintah tetap harus diupayakan
penyelesaiannya. Di sisi lain, karakteristik pelayanan kesehatan dan kondisi
pihak yang mempunyai kewajiban perlu diperhatikan dalam menentukan langkah
penyelesaian sesuai ketentuan.
Keberhasilan pengelolaan piutang juga tidak
hanya dilihat dari jumlah yang berhasil ditagih. Hal yang tidak kalah penting
adalah bagaimana timbulnya piutang dapat ditekan, bagaimana hak tagih
didokumentasikan sejak awal, dan bagaimana setiap piutang memperoleh tindak
lanjut yang jelas.
Semakin cepat suatu tagihan diidentifikasi
dan ditangani, semakin terbuka peluang penyelesaiannya. Sebaliknya, ketika
tagihan dibiarkan tanpa tindak lanjut dalam waktu lama, persoalan yang semula
hanya berupa kewajiban pembayaran dapat berkembang menjadi persoalan
administrasi yang jauh lebih sulit diselesaikan.
Pengelolaan piutang rumah sakit, karena itu,
tidak seharusnya baru dimulai ketika berkas akan diserahkan untuk pengurusan
lebih lanjut. Pengelolaan dimulai sejak pelayanan selesai diberikan dan hak
tagih kepada pihak yang berkewajiban mulai timbul.
Syamsul Ratu Loly
Juru Sita
Piutang Negara, KPKNL Makassar
| Disclaimer |
|---|
| Tulisan ini adalah pendapat pribadi dan tidak mencerminkan kebijakan institusi di mana penulis bekerja. |