Artikel Kanwil DJKN Lampung dan Bengkulu
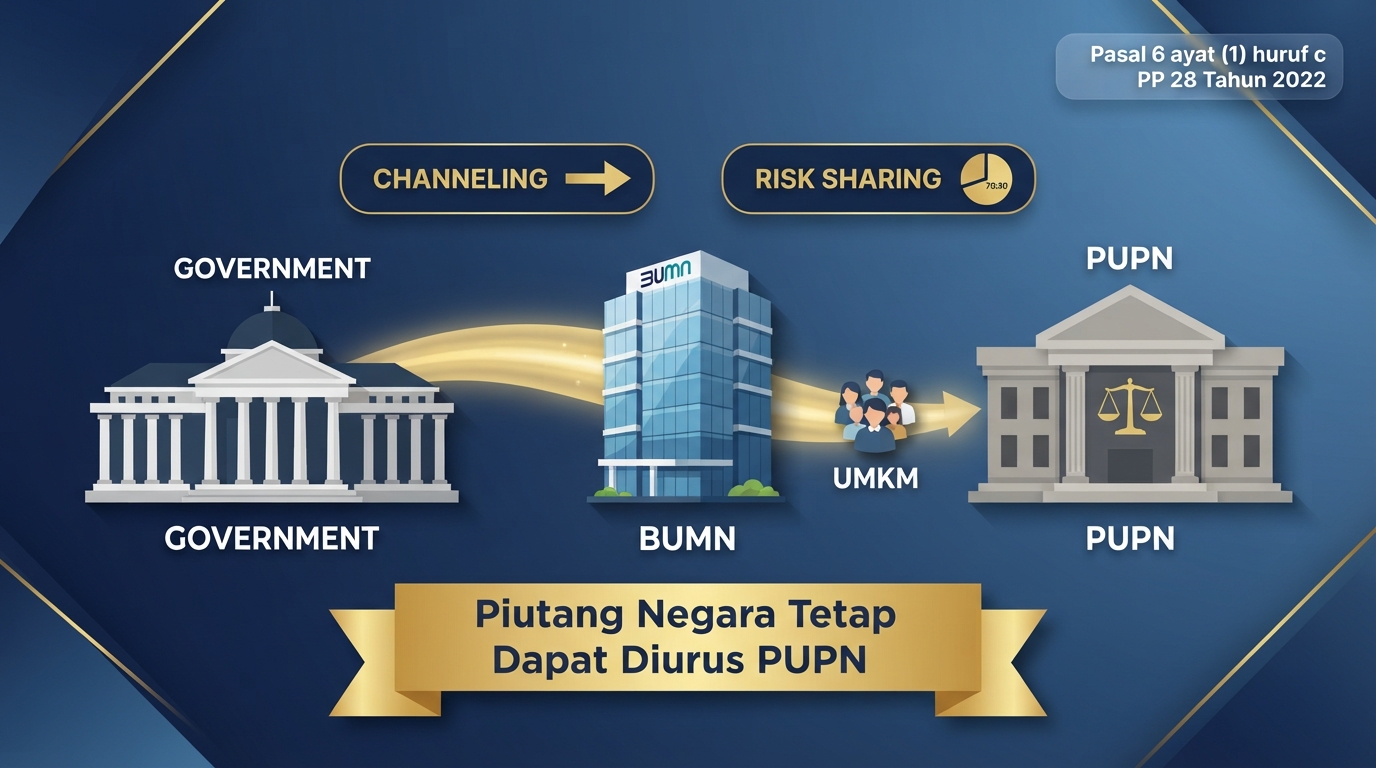
Channeling dan Risk Sharing: Pengecualian Hukum yang Membuat PUPN Tetap Berwenang atas Piutang BUMN
Taufiqurrahman
Kamis, 08 Oktober 2026 |
28 kali
Panitia Urusan Piutang
Negara (PUPN) memang tidak bisa sembarangan mengurus piutang Badan Usaha Milik
Negara (BUMN) atau Badan Usaha Milik Daerah (BUMD). Putusan Mahkamah Konstitusi
Nomor 77/PUU-IXX/2011 telah menegaskan bahwa piutang BUMN/D bukanlah piutang
negara, sehingga tidak dapat diserahkan kepada PUPN.
Namun, ada pengecualian
penting yang membuat piutang BUMN/D tetap bisa diurus PUPN, yaitu ketika
dana yang disalurkan berasal dari pemerintah melalui pola channeling
(penerusan pinjaman) dan risk sharing (pembagian risiko). Pengecualian
ini diatur dalam Pasal 6 ayat (1) huruf c PP 28 Tahun 2022. Berikut penjelasan
lengkapnya beserta contoh kasus nyata.
1.
Dasar
Hukum Pengecualian
Pasal 6 ayat (1) huruf c
Peraturan Pemerintah Nomor 28 Tahun 2022 (PP 28) tentang Pengurusan Piutang
Negara oleh Panitia Urusan Piutang Negara menyatakan bahwa PUPN bertugas untuk:
“Melakukan pengawasan terhadap
penyaluran kredit, pembiayaan, dan/atau dana talangan yang telah dikeluarkan
pemerintah pusat/daerah yang berpotensi menimbulkan piutang negara macet,
termasuk yang disalurkan melalui mekanisme penerusan pinjaman (channeling) atau
pembagian risiko (risk sharing).”
Dengan kata lain, ketika
pemerintah pusat atau daerah menyalurkan dana melalui BUMN/D dengan pola channeling
atau risk sharing, maka dana tersebut tetap berstatus sebagai piutang
negara. Jika kemudian macet, PUPN berwenang untuk mengurusnya.
Hal ini diperkuat oleh Pasal
2 dan 3 PMK 240/PMK.06/2016 yang menyatakan bahwa penyerahan piutang negara
kepada PUPN dilakukan setelah piutang tersebut diusahakan penyelesaiannya
terlebih dahulu secara maksimal oleh pemilik piutang, termasuk BUMN/D yang menyalurkan
dana dari Instansi Pemerintah melalui pola channeling atau risk sharing.
2.
Apa
Itu Channeling dan Risk Sharing?
Sebelum masuk ke contoh,
penting untuk memahami perbedaan kedua pola ini:
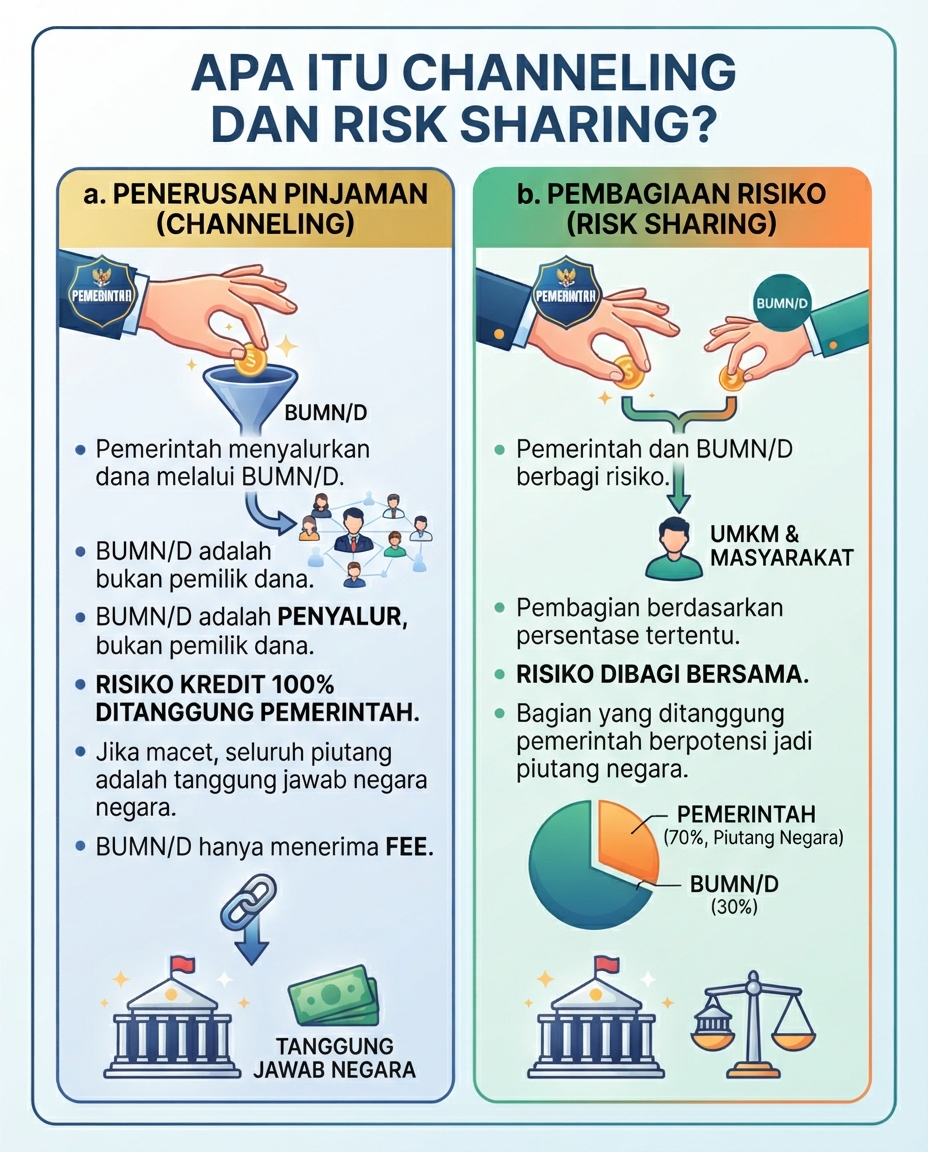
a. Penerusan Pinjaman (Channeling)
Dalam pola channeling, pemerintah menyalurkan dana kepada masyarakat melalui BUMN/D sebagai perantara. BUMN/D bertindak sebagai penyalur dana, bukan pemilik dana. Risiko kredit 100% ditanggung oleh pemerintah, sehingga jika terjadi kemacetan, seluruh piutang tersebut menjadi tanggung jawab negara. BUMN/D hanya menerima fee atas jasa penyaluran .
b. Pembagian Risiko (Risk Sharing)
Dalam pola
risk sharing, pemerintah dan BUMN/D berbagi risiko atas kredit atau
pembiayaan yang disalurkan dengan persentase tertentu. Bagian yang menjadi
tanggungan pemerintah itulah yang berpotensi menjadi piutang negara .
3.
Contoh
Nyata: KUR Macet dan Kredit Program Khusus
Contoh paling konkret dari
penerapan kedua pola ini adalah Kredit Usaha Rakyat (KUR) yang macet dan
Kredit Program Khusus yang disalurkan melalui lembaga keuangan non-bank.
Contoh Pola Channeling: KUR
yang disalurkan melalui bank BUMN (seperti BRI, Mandiri, BNI) di mana negara
menanggung penuh risiko saat debitur UMKM tidak mampu melunasi. Dalam
skema ini, bank hanya bertindak sebagai penyalur dana pemerintah. Ketika KUR
tersebut macet, seluruh piutang menjadi beban negara, dan PUPN berwenang
untuk mengurusnya .
Contoh lain adalah Kredit
Program Khusus yang disalurkan oleh lembaga keuangan non-bank seperti PNM
(Permodalan Nasional Madani) atau koperasi, dengan dana yang bersumber dari
APBN. Jika kredit tersebut macet, maka piutang tersebut dapat diserahkan
penagihannya ke PUPN .
Contoh Pola Risk Sharing: Dalam
KUR dengan skema risk sharing, misalnya perjanjian menentukan bahwa 70%
risiko ditanggung pemerintah dan 30% ditanggung bank. Ketika terjadi
kredit macet, porsi piutang yang menjadi tanggung jawab negara (70%) itulah
yang menjadi piutang negara dan dapat diurus PUPN .
Contoh lainnya adalah Kredit
Kemitraan UMKM yang disalurkan perbankan kepada UMKM dengan jaminan
sebagian dari pemerintah. Jika UMKM wanprestasi, bank menagih porsi jaminannya
ke pemerintah. Porsi pemerintah inilah yang kemudian menjadi piutang negara .
Pelajaran dari contoh ini:
Meskipun bank pelaksana adalah BUMN/BUMD (seperti Bank BRI), piutang KUR atau
Kredit Program Khusus tetap dapat diurus PUPN karena dana yang disalurkan
berasal dari pemerintah melalui pola channeling atau risk sharing. Bagian
kerugian yang menjadi tanggungan pemerintah adalah piutang negara yang harus
dipertanggungjawabkan.
4.
Contoh
Sederhana: Ilustrasi Perhitungan
Agar lebih mudah dipahami,
berikut ilustrasi sederhana:
Skenario
Channeling:
Pemerintah menyalurkan dana Rp10 miliar
melalui Bank BUMN untuk program KUR. Bank hanya bertindak sebagai penyalur,
tanpa menanggung risiko. Jika seluruh kredit macet, maka seluruh Rp10 miliar
menjadi piutang negara yang bisa diurus PUPN.
Skenario
Risk Sharing:
Pemerintah dan Bank BUMN sepakat berbagi
risiko 70:30. Pemerintah menyalurkan Rp10 miliar melalui bank. Jika kredit
macet Rp4 miliar, maka:
-
Porsi pemerintah (70%) = Rp2,8 miliar → piutang negara, bisa diurus PUPN
-
Porsi bank (30%) = Rp1,2 miliar → piutang BUMN, tidak bisa diurus PUPN
5.
Syarat
Penyerahan ke PUPN
Meskipun ada pengecualian,
bukan berarti piutang channeling dan risk sharing bisa langsung diserahkan ke
PUPN. Pasal 2 dan 3 PMK 240/PMK.06/2016 menegaskan bahwa penyerahan piutang
negara kepada PUPN baru dapat dilakukan setelah piutang tersebut diusahakan
penyelesaiannya terlebih dahulu secara maksimal oleh pemilik piutang.
Artinya, BUMN/D sebagai
penyalur dana wajib melakukan upaya penagihan dan penyelesaian sendiri terlebih
dahulu. Baru setelah upaya maksimal tidak berhasil, piutang tersebut dapat
diserahkan kepada PUPN.
6.
Mengapa
Pengecualian Ini Penting?
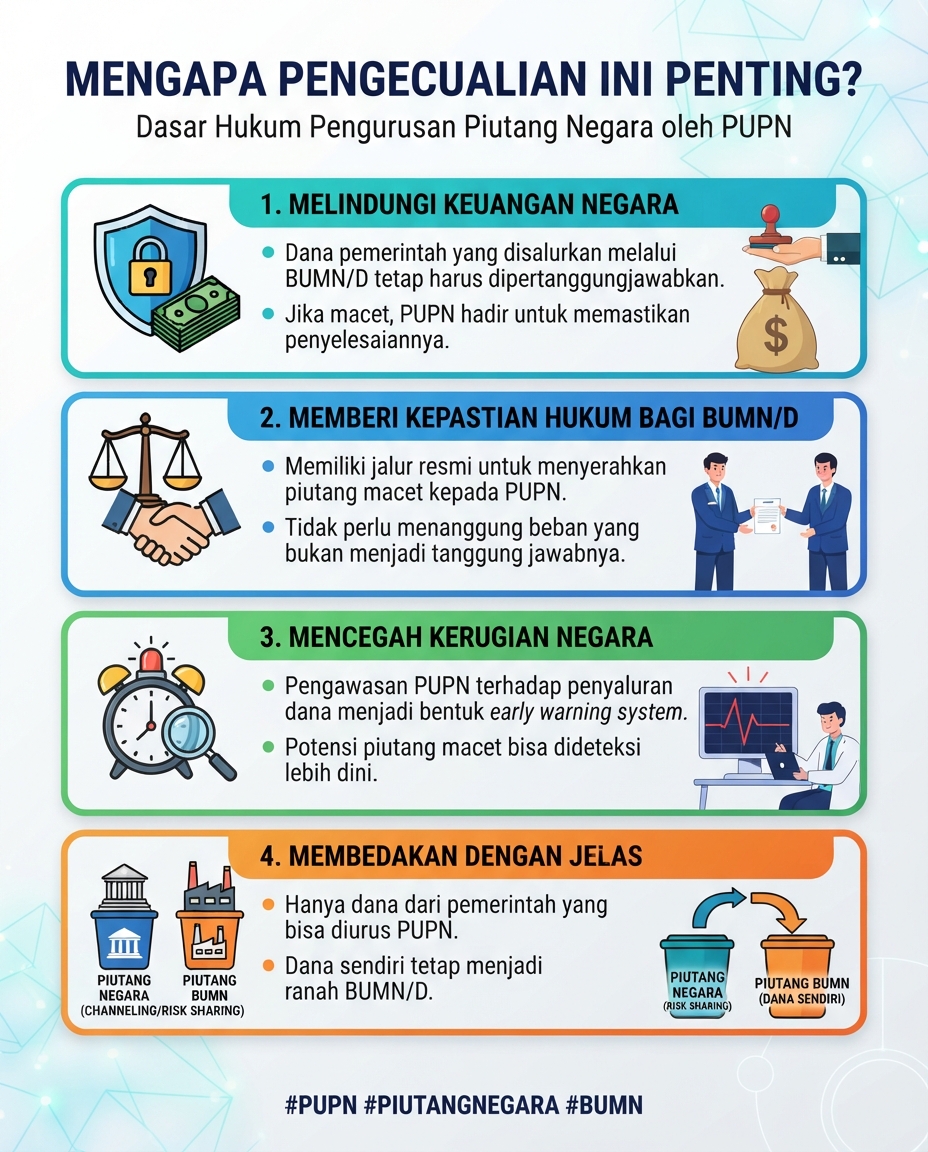
Pertama,
melindungi keuangan negara.
Dana pemerintah yang
disalurkan melalui BUMN/D tetap harus dipertanggungjawabkan. Jika macet, PUPN
hadir untuk memastikan penyelesaiannya.
Kedua,
memberi kepastian hukum bagi BUMN/D.
BUMN/D yang menyalurkan dana
pemerintah memiliki jalur resmi untuk menyerahkan piutang macet kepada PUPN,
sehingga tidak perlu menanggung beban yang bukan menjadi tanggung jawabnya.
Ketiga,
mencegah kerugian negara.
Pengawasan PUPN terhadap
penyaluran dana ini menjadi bentuk *early warning system* agar potensi piutang
macet bisa dideteksi lebih dini.
Keempat,
membedakan dengan jelas mana yang piutang negara dan mana yang piutang BUMN.
Hanya dana yang berasal dari
pemerintah melalui channeling atau risk sharing yang bisa diurus PUPN. Jika
BUMN/D menggunakan dana sendiri, maka piutang tersebut tetap menjadi ranah
BUMN/D.
Kesimpulan
Meskipun secara umum PUPN
tidak dapat mengurus piutang BUMN/D, ada pengecualian hukum yang memungkinkan
hal itu terjadi. Yakni ketika piutang tersebut berasal dari dana pemerintah
yang disalurkan melalui pola channeling atau risk sharing.
Pengecualian ini diatur
dalam Pasal 6 ayat (1) huruf c PP 28 Tahun 2022 dan diperkuat oleh PMK
240/PMK.06/2016. Contoh nyata dari penerapan aturan ini adalah KUR yang macet
dan Kredit Program Khusus yang disalurkan melalui bank BUMN atau lembaga
keuangan non-bank dengan dana dari APBN.
Bagi BUMN/D yang menyalurkan
dana pemerintah, memahami aturan ini sangat penting agar proses penyelesaian
piutang macet tidak salah langkah dan tidak merugikan keuangan negara.
Daftar Pustaka
1.
Republik
Indonesia. (1960). Peraturan Pemerintah Pengganti Undang-Undang Nomor 49
Tahun 1960 tentang Panitia Urusan Piutang Negara.
2.
Republik
Indonesia. (2004). Undang-Undang Nomor 1 Tahun 2004 tentang Perbendaharaan
Negara.
3.
Mahkamah
Konstitusi Republik Indonesia. (2011). Putusan Nomor 77/PUU-IXX/2011.
4.
Republik
Indonesia. (2022). Peraturan Pemerintah Nomor 28 Tahun 2022 tentang
Pengurusan Piutang Negara oleh Panitia Urusan Piutang Negara.
5.
Kementerian
Keuangan Republik Indonesia. (2016). Peraturan Menteri Keuangan Nomor
240/PMK.06/2016 tentang Pengurusan Piutang Negara, Pasal 1, Pasal 2, Pasal
3, dan Penjelasan Pasal 1.
6.
Kementerian
Keuangan Republik Indonesia. (2026). Peraturan Menteri Keuangan Nomor 23
Tahun 2026 tentang Perubahan Atas PMK Nomor 240/PMK.06/2016 tentang Pengurusan
Piutang Negara.
7.
Radytia,
A. A. (2026). Mengenal Pola Risk Sharing dan Channeling dalam Pengurusan
Piutang Negara. DJKN Kementerian Keuangan.
8.
Hukumonline.
(2023). Kewenangan Panitia Urusan Piutang Negara untuk Menagih Piutang Bank
BUMN/BUMD.
| Disclaimer |
|---|
| Tulisan ini adalah pendapat pribadi dan tidak mencerminkan kebijakan institusi di mana penulis bekerja. |