Artikel Kanwil DJKN Kalimantan Timur dan Utara
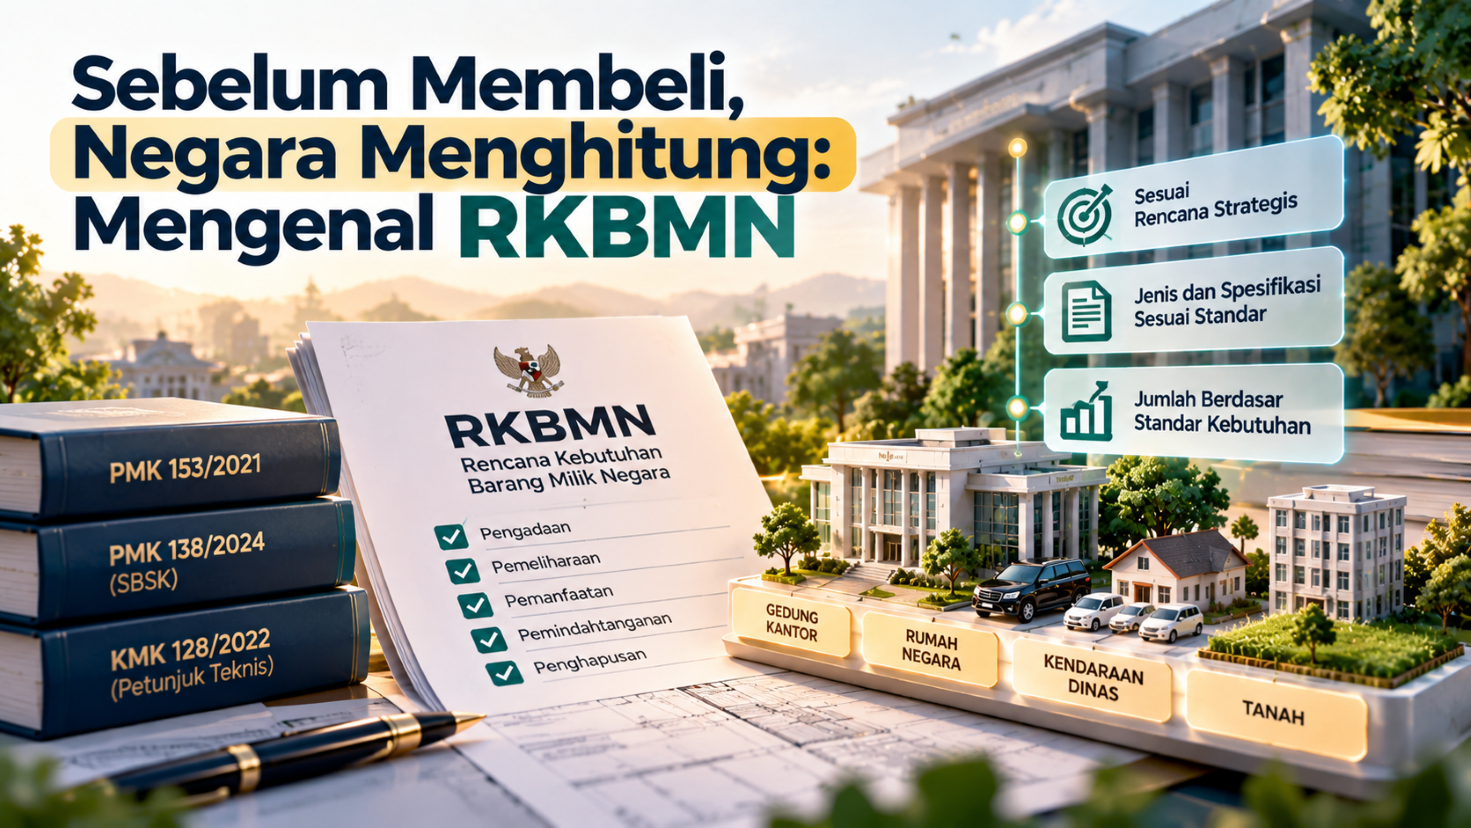
Sebelum Membeli, Negara Menghitung: Mengenal RKBMN
Bisma Alfa Arif Wicaksono
Selasa, 29 September 2026 |
28 kali
Kementerian dan lembaga tidak
bisa begitu saja membeli gedung, rumah negara, atau kendaraan dinas. Sebelum
anggarannya diusulkan, kebutuhan atas barang-barang itu harus dihitung lebih
dulu, diperiksa oleh beberapa pihak, lalu dituangkan dalam Rencana Kebutuhan
Barang Milik Negara atau RKBMN.
Dari Satuan Kerja hingga
Kementerian Keuangan
Barang Milik Negara (BMN)
mencakup semua barang yang dibeli atau diperoleh atas beban Anggaran Pendapatan
dan Belanja Negara (APBN), atau yang berasal dari perolehan lain yang sah.
Gedung kantor, rumah negara, kendaraan dinas, sampai tanah tempat bangunan
berdiri termasuk di dalamnya.
Perencanaan kebutuhan BMN diatur
dalam Peraturan Menteri Keuangan (PMK) Nomor 153/PMK.06/2021. Di sana,
perencanaan kebutuhan dipahami sebagai upaya menghubungkan pengadaan di masa
lalu dengan keadaan saat ini, sebagai dasar untuk langkah berikutnya. Wujudnya
adalah RKBMN, dokumen perencanaan satu tahun yang memuat rencana pengadaan,
pemeliharaan, pemanfaatan, pemindahtanganan, dan penghapusan BMN.
RKBMN tidak disusun di satu meja.
Menurut PMK 153/2021, usulannya berangkat dari satuan kerja, yang dipimpin
kepala satuan kerja selaku Kuasa Pengguna Barang. Dari sana, usulan naik ke
menteri atau pimpinan lembaga selaku Pengguna Barang untuk dikonsolidasikan dan
diteliti, sebelum akhirnya ditelaah oleh Menteri Keuangan selaku Pengelola
Barang. Di Kementerian Keuangan, penelaahan tersebut dijalankan oleh Direktorat
Jenderal Kekayaan Negara (DJKN), unit yang membidangi pengelolaan BMN.
Sepanjang jalur itu, setiap
usulan melewati tiga saringan.
Tujuan, Spesifikasi, dan
Jumlah
Saringan pertama menyangkut
tujuan. RKBMN disusun dengan berpedoman pada Rencana Strategis
Kementerian/Lembaga (Renstra-K/L), sehingga barang yang diusulkan harus
mendukung program dan keluaran yang memang direncanakan. Saringan kedua
menyangkut jenis dan spesifikasi barang, sedangkan saringan ketiga menyangkut
jumlahnya; keduanya diukur dengan Standar Barang dan Standar Kebutuhan (SBSK).
Standar Barang menetapkan spesifikasi, misalnya kapasitas mesin kendaraan atau
luas ruang kerja untuk tingkat jabatan tertentu, sedangkan Standar Kebutuhan
menetapkan jumlahnya. Keduanya kini diatur dalam PMK Nomor 138 Tahun 2024, yang
mulai menjadi pedoman penyusunan RKBMN Tahun Anggaran 2027.
Ada satu hal penting tentang
standar ini yang kerap luput dipahami: SBSK adalah batas tertinggi. Standar
menunjukkan paling banyak berapa yang boleh direncanakan, bukan berapa yang
wajib dimiliki.
Ruang kerja memberi contoh yang
mudah dibayangkan. Standar ruang kerja pelaksana paling luas 3 m² per orang,
sementara ruang pejabat eselon III yang menjabat kepala kantor paling luas 24
m², sudah termasuk ruang tamu, ruang sekretaris, dan ruang simpan. Kantor yang
ruangannya sudah memadai tidak serta-merta berhak menambah luas hanya karena
angka standarnya masih memungkinkan.
Kebutuhan Riil: Standar
Dikurangi yang Sudah Ada
Prinsip batas atas ini
berpasangan dengan konsep kebutuhan riil. Petunjuk teknis perencanaan kebutuhan
BMN, yang ditetapkan melalui Keputusan Menteri Keuangan (KMK) Nomor
128/KM.6/2022, merumuskannya sebagai hasil perhitungan SBSK setelah dikurangi
BMN yang sudah ada dan masih dapat dioptimalkan.
Contohnya bisa dilihat pada
kendaraan operasional. Untuk kantor pelayanan setingkat eselon III, standar kendaraan
operasional roda empat adalah separuh dari jumlah jabatan eselon IV, dibulatkan
ke atas. Misalkan sebuah kantor pelayanan memiliki lima jabatan eselon IV.
Standarnya 2,5 unit, yang dibulatkan menjadi tiga. Jika kantor tersebut sudah
punya dua mobil operasional yang masih layak pakai dan tidak direncanakan untuk
dihapuskan, kebutuhan riilnya tinggal satu unit, bukan tiga.
Hitungan sederhana ini
memperlihatkan bahwa perencanaan yang baik justru dimulai dari mengenali apa
yang sudah dimiliki, dan pengenalan itu bersandar pada apa yang tercatat. Itu
pula sebabnya PMK 153/2021 mensyaratkan RKBMN untuk pengadaan disusun dengan
memperhatikan ketersediaan BMN dan daftar barang yang dikuasai satuan kerja,
termasuk aset yang sedang tidak digunakan.
Meski begitu, cakupan RKBMN untuk
pengadaan juga punya batas. Menurut PMK 153/2021, rencana ini hanya disusun
untuk BMN yang sudah memiliki SBSK, seperti tanah dan/atau bangunan (gedung
kantor, rumah negara, gedung pendidikan, dan sejenisnya) serta kendaraan dinas.
Pengadaan barang lainnya mengikuti mekanisme penganggaran sesuai ketentuan.
Dengan kata lain, RKBMN untuk pengadaan tidak menyaring seluruh pengadaan
barang oleh pemerintah, tetapi khusus menyaring kelompok aset yang standarnya
sudah ditetapkan.
Titik Temu Aset dan
Anggaran
Usulan dari satuan kerja pun
tidak diperiksa sekali saja. Sesuai PMK 153/2021, setelah diteliti oleh
Pengguna Barang, usulan direviu oleh aparat pengawasan intern
kementerian/lembaga yang bersangkutan. Pengelola Barang kemudian meneliti kelengkapan
dokumen sekaligus kepatuhan substansinya, sebelum usulan dibahas bersama dalam
forum penelaahan.
Ketatnya pemeriksaan ini sejalan
dengan posisi RKBMN dalam siklus anggaran. Dalam PMK 153/2021, RKBMN hasil
penelaahan menjadi dasar bagi kementerian/lembaga untuk mengusulkan anggaran,
baik untuk kebutuhan baru maupun angka dasar, sekaligus menjadi bahan
penyusunan Rencana Kerja dan Anggaran Kementerian/Lembaga. Sebaliknya, Pengguna
Barang yang tidak menyampaikan RKBMN tidak dapat mengusulkan penyediaan
anggaran untuk rencana pengadaan dan pemeliharaan BMN dalam rencana kerjanya,
kecuali dalam kondisi darurat atau kondisi lainnya.
Aset dan anggaran, dengan
demikian, memang dirancang untuk saling terhubung. PMK 153/2021 merumuskan
tujuannya dengan jelas: perencanaan kebutuhan yang terintegrasi, tertib,
terarah, dan akuntabel, guna mewujudkan pengelolaan BMN yang efisien, efektif,
dan optimal. Harapannya, belanja negara untuk aset menjadi lebih efektif:
barang yang dibeli benar-benar dibutuhkan, sesuai standar, dan tidak
berlebihan.
Perencanaan Hari Ini,
Layanan Dua Tahun Lagi
Menurut PMK 153/2021 dan KMK
128/2022, RKBMN untuk Tahun Anggaran 2028 disampaikan mulai dua tahun sebelum
tahun anggarannya dan harus sampai ke Pengelola Barang paling lambat minggu
pertama Januari 2027. Rentang waktunya memang panjang. Apa yang direncanakan
hari ini ikut menentukan aset yang tersedia untuk menjalankan tugas dan
melayani publik dua tahun mendatang.
Pada akhirnya, kualitas
perencanaan itu bertumpu pada sesuatu yang sering dianggap sekadar urusan
administrasi, yaitu data aset. Kebutuhan riil hanya seakurat data BMN yang
menjadi dasarnya. Aset yang tercatat keliru, atau aset menganggur yang luput
didata, dapat membuat kebutuhan tampak lebih besar atau lebih kecil daripada
kenyataannya.
Sebelum membeli, negara
menghitung. Hitungan yang jujur dimulai dari catatan yang jujur.
Daftar Pustaka
Menteri
Keuangan Republik Indonesia. 2021. Peraturan Menteri Keuangan Nomor
153/PMK.06/2021 tentang Perencanaan Kebutuhan Barang Milik Negara. Berita
Negara Republik Indonesia Tahun 2021 Nomor 1212.
Menteri
Keuangan Republik Indonesia. 2022. Keputusan Menteri Keuangan Nomor
128/KM.6/2022 tentang Petunjuk Teknis Pelaksanaan Perencanaan Kebutuhan Barang
Milik Negara.
Menteri Keuangan Republik Indonesia. 2024. Peraturan Menteri Keuangan Nomor 138 Tahun 2024 tentang Standar Barang dan Standar Kebutuhan Barang Milik Negara.
| Disclaimer |
|---|
| Tulisan ini adalah pendapat pribadi dan tidak mencerminkan kebijakan institusi di mana penulis bekerja. |