Artikel Kanwil DJKN Banten
DEFISIT APBN MEMANG DIDESAIN: STRATEGI MEMBANGUN EKONOMI ATAU BEBAN BAGI GENERASI MENDATANG?
Agus Rodani
Kamis, 05 November 2026 |
115 kali
BAB
I. PENDAHULUAN
A.
Latar Belakang
Dalam
penyelenggaraan pemerintahan, Anggaran Pendapatan dan Belanja Negara (APBN)
merupakan instrumen utama yang menentukan arah kebijakan pembangunan nasional.
APBN tidak sekadar menjadi dokumen yang mencatat penerimaan dan pengeluaran
negara, tetapi juga mencerminkan prioritas pemerintah dalam mengalokasikan
sumber daya untuk mencapai tujuan bernegara, meningkatkan kesejahteraan
masyarakat, serta menjaga stabilitas perekonomian.
Dalam
praktik pengelolaan keuangan negara, masyarakat sering kali memahami anggaran
yang sehat sebagai anggaran yang pendapatannya harus lebih besar daripada
pengeluarannya. Pandangan tersebut tidak sepenuhnya tepat apabila diterapkan
pada pengelolaan APBN. Dalam kebijakan fiskal modern, pemerintah dapat secara
sadar merancang anggaran dalam kondisi defisit, yaitu ketika belanja negara
lebih besar daripada pendapatan negara. Kebijakan ini bukan selalu menunjukkan
ketidakmampuan pemerintah mengelola keuangan, melainkan dapat menjadi pilihan
strategis untuk mempercepat pembangunan dan mendorong aktivitas ekonomi.
Perhatian
publik terhadap persoalan ini kembali mengemuka setelah Menteri Keuangan
Suahasil Nazara menyampaikan dalam konferensi pers APBN KiTa pada 9 Oktober
2026 bahwa pelaksanaan APBN sejak awal memang telah didesain untuk mengalami
defisit. Pernyataan tersebut disampaikan ketika realisasi defisit APBN sampai
dengan akhir September 2026 mencapai Rp319 triliun atau sekitar 1,24% terhadap
PDB.
Pernyataan
tersebut sesungguhnya sejalan dengan desain APBN Tahun Anggaran 2026.
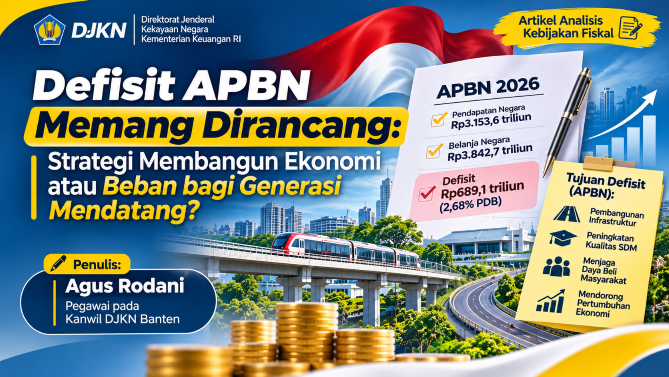
Pemerintah bersama DPR telah menetapkan pendapatan negara sebesar Rp3.153,6
triliun dan belanja negara sebesar Rp3.842,7 triliun. Dengan demikian, terdapat
selisih sebesar Rp689,1 triliun yang direncanakan akan ditutup melalui
pembiayaan anggaran. Defisit tersebut setara dengan 2,68?ri PDB.
Angka
tersebut menunjukkan bahwa pemerintah memang memilih untuk membelanjakan
anggaran lebih besar daripada pendapatan yang dikumpulkan. Kebijakan tersebut
diharapkan dapat memberikan dorongan terhadap pertumbuhan ekonomi melalui
pembangunan infrastruktur, peningkatan kualitas pendidikan dan kesehatan,
perlindungan sosial, subsidi, serta berbagai program prioritas pembangunan
nasional.
Namun,
kebijakan defisit juga memiliki konsekuensi yang tidak dapat diabaikan.
Kekurangan anggaran harus ditutup melalui sumber pembiayaan, salah satunya
penerbitan Surat Berharga Negara (SBN). Pembiayaan tersebut menimbulkan
kewajiban pembayaran bunga dan pengembalian pokok utang pada masa mendatang.
Di
tengah tantangan perekonomian global, fluktuasi nilai tukar, kebutuhan
pembangunan yang semakin besar, serta tuntutan peningkatan kesejahteraan
masyarakat, pengelolaan defisit APBN menjadi persoalan yang perlu mendapatkan
perhatian. Pemerintah tidak hanya dituntut untuk mampu menyediakan pembiayaan
pembangunan, tetapi juga untuk memastikan bahwa setiap rupiah yang dibelanjakan
memberikan manfaat ekonomi dan sosial yang sebanding.
Oleh
karena itu, pembahasan mengenai defisit anggaran tidak cukup berhenti pada
pernyataan bahwa defisit memang telah dirancang sejak awal. Hal yang lebih
penting adalah menguji apakah desain tersebut telah disertai perencanaan
pembiayaan yang sehat, belanja yang produktif, serta strategi peningkatan
penerimaan negara yang berkelanjutan.
B.
Permasalahan
Berdasarkan
latar belakang tersebut, terdapat beberapa permasalahan yang perlu dikaji:
1.
Mengapa
pemerintah sengaja merancang APBN dalam kondisi defisit dan bagaimana landasan
hukum serta konsep ekonomi yang mendasarinya?
2.
Bagaimana
desain defisit APBN digunakan sebagai instrumen untuk mendorong pembangunan dan
pertumbuhan perekonomian nasional?
3.
Apa
manfaat, risiko, dan konsekuensi kebijakan defisit terhadap keberlanjutan
fiskal serta kemampuan keuangan negara pada masa mendatang?
4.
Bagaimana
seharusnya pemerintah mengelola defisit agar pembiayaan yang dilakukan
benar-benar menghasilkan manfaat ekonomi dan kesejahteraan masyarakat?
BAB
II. PEMBAHASAN
A.
Pengertian dan Konsep Defisit Anggaran
Defisit
anggaran merupakan kondisi ketika jumlah belanja pemerintah dalam suatu periode
lebih besar daripada pendapatan yang diperoleh pada periode yang sama. Dalam
konteks APBN, defisit terjadi ketika total belanja negara melebihi total
pendapatan negara.
Secara
sederhana, defisit anggaran dapat dirumuskan sebagai berikut:
Defisit
Anggaran = Belanja Negara - Pendapatan Negara
Sebagai
contoh, apabila pemerintah memperoleh pendapatan sebesar Rp100 triliun, tetapi
mengeluarkan belanja sebesar Rp120 triliun, maka terdapat defisit sebesar Rp20
triliun.
Dalam
kebijakan ekonomi, defisit anggaran merupakan salah satu instrumen kebijakan
fiskal ekspansif (expansionary fiscal policy). Kebijakan ini dilakukan
dengan meningkatkan pengeluaran pemerintah atau mengurangi beban penerimaan
tertentu untuk mendorong permintaan agregat, produksi, investasi, dan aktivitas
perekonomian.
Secara
teori, pengeluaran pemerintah merupakan salah satu komponen pembentuk Produk
Domestik Bruto (PDB), sebagaimana dirumuskan dalam identitas pendapatan
nasional:
Y
= C + I + G + (X - M)
Keterangan:
Y:
Produk Domestik Bruto.
C:
Konsumsi rumah tangga.
I:
Investasi.
G:
Pengeluaran pemerintah.
X:
Ekspor.
M:
Impor.
Dalam
persamaan tersebut, pengeluaran pemerintah (G) memiliki kontribusi langsung
terhadap permintaan agregat. Ketika pemerintah meningkatkan belanja untuk
pembangunan jalan, jembatan, sekolah, rumah sakit, maupun berbagai program
pelayanan publik, aktivitas ekonomi dapat meningkat melalui permintaan terhadap
barang dan jasa, penyerapan tenaga kerja, serta peningkatan pendapatan
masyarakat.
Dampak
tersebut bahkan berpotensi berlanjut melalui efek pengganda (multiplier
effect). Sebagai contoh, pembangunan infrastruktur membutuhkan tenaga
kerja, material bangunan, transportasi, dan jasa konstruksi. Pendapatan yang
diterima pekerja dan pelaku usaha kemudian dibelanjakan kembali sehingga mendorong
aktivitas ekonomi di sektor lainnya.
Meskipun
demikian, besarnya dampak pengganda sangat bergantung pada jenis belanja,
kapasitas produksi dalam negeri, ketepatan sasaran, dan kondisi perekonomian.
Belanja yang tidak produktif atau tidak tepat sasaran belum tentu memberikan
dampak pertumbuhan yang optimal.
Dengan
demikian, defisit anggaran bukanlah tujuan akhir kebijakan fiskal. Defisit
merupakan instrumen untuk mencapai tujuan pembangunan yang lebih besar.
B.
Desain Defisit Anggaran dalam Pembangunan Perekonomian Indonesia
1.
Defisit
sebagai pilihan kebijakan fiskal yang direncanakan Pemerintah Indonesia
memiliki dasar hukum untuk menyusun APBN dalam kondisi defisit. Hal tersebut
diatur dalam Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara.
Pasal 12 ayat (1) menyebutkan bahwa APBN
disusun sesuai dengan kebutuhan penyelenggaraan pemerintahan negara dan
kemampuan dalam menghimpun pendapatan negara. Selanjutnya, Pasal 12 ayat (3)
mengatur bahwa apabila anggaran diperkirakan defisit, sumber-sumber pembiayaan
untuk menutup defisit tersebut harus ditetapkan dalam undang-undang APBN.
Ketentuan tersebut memperlihatkan bahwa
defisit bukan sesuatu yang dilarang dalam pengelolaan keuangan negara. Namun,
defisit harus direncanakan dan disertai sumber pembiayaan yang jelas.
Dalam Penjelasan Pasal 12 ayat (3) UU
Nomor 17 Tahun 2003 juga ditegaskan batas defisit anggaran maksimal 3% terhadap
PDB dan jumlah pinjaman maksimal 60% terhadap PDB. Batas tersebut menjadi salah
satu instrumen disiplin fiskal untuk menjaga keberlanjutan keuangan negara.
Dengan demikian, pernyataan Menteri
Keuangan bahwa APBN sejak awal dirancang defisit harus dipahami sebagai bagian
dari kebijakan fiskal yang telah melalui proses perencanaan, pembahasan, dan
persetujuan bersama DPR.
2.
Potret
desain dan realisasi defisit APBN 2026 Untuk memahami bagaimana defisit
dirancang dan dilaksanakan, perlu dilihat postur APBN Tahun Anggaran 2026 serta
realisasi anggarannya.
Berdasarkan data APBN 2026, pemerintah
menetapkan postur sebagai berikut:
Uraian APBN 2026: Pendapatan Negara
Rp3.153,6 triliun; Belanja Negara Rp3.842,7 triliun; Defisit Anggaran Rp689,1
triliun; Defisit terhadap PDB 2,68%. Sumber: Kementerian Keuangan, Nota
Keuangan dan APBN 2026.
Data tersebut memperlihatkan bahwa sejak
penyusunan APBN, pemerintah telah memperhitungkan adanya selisih antara
pendapatan dan belanja sebesar Rp689,1 triliun. Dengan kata lain, defisit tidak
muncul secara tiba-tiba akibat ketidaksesuaian pelaksanaan anggaran, melainkan
telah menjadi bagian dari desain kebijakan fiskal.
Sementara itu, berdasarkan publikasi
APBN KiTa Oktober 2026, realisasi anggaran sampai dengan 30 September 2026
menunjukkan perkembangan sebagai berikut:
Indikator Realisasi September 2026
Pendapatan Negara Rp2.341,5 triliun Persentase terhadap target 74,2?lanja
Negara Rp2.660,5 triliun Persentase terhadap pagu 69,2?fisit Anggaran Rp319
triliun Defisit terhadap PDB 1,24% Surplus Keseimbangan Primer Rp125,5 triliun
Sumber: Kementerian Keuangan, APBN KiTa Oktober 2026.
Apabila dibandingkan dengan desain awal,
realisasi defisit sebesar Rp319 triliun atau 1,24% terhadap PDB masih berada di
bawah target tahunan sebesar 2,68% terhadap PDB.
Hal ini menunjukkan bahwa realisasi
defisit sampai September masih berada dalam koridor desain anggaran tahunan.
Namun, kondisi tersebut belum dapat dijadikan kesimpulan bahwa target akhir
tahun pasti tercapai atau bahwa seluruh risiko fiskal telah terkendali.
Percepatan belanja pada triwulan IV dan perkembangan penerimaan tetap perlu
diperhatikan.
Hal menarik lainnya adalah realisasi
pendapatan negara tumbuh 25,5% secara tahunan, sedangkan belanja negara tumbuh
19% dibandingkan periode yang sama tahun sebelumnya. Penerimaan pajak tercatat
Rp1.607,6 triliun atau tumbuh 24,1%, sementara PNBP mencapai Rp492,3 triliun
atau tumbuh 41,7%.
Data tersebut memperlihatkan bahwa
penguatan penerimaan negara berjalan bersamaan dengan peningkatan belanja. Akan
tetapi, pertumbuhan penerimaan yang tinggi perlu diuji lebih lanjut dari sisi
keberlanjutan, basis penerimaan, dan konsistensinya hingga akhir tahun.
3.
Bagaimana
defisit digunakan untuk mendorong pertumbuhan ekonomi? Desain defisit APBN pada
dasarnya diarahkan untuk membiayai berbagai kebutuhan pembangunan yang tidak
seluruhnya dapat ditutup oleh penerimaan negara dalam satu tahun anggaran.
Beberapa peran penting defisit terhadap
perekonomian antara lain:
a. Meningkatkan pembangunan
infrastruktur
Pembangunan jalan, jembatan, bendungan,
pelabuhan, jaringan transportasi, dan infrastruktur lainnya membutuhkan
pembiayaan besar. Infrastruktur yang memadai dapat menurunkan biaya logistik,
memperlancar distribusi barang, meningkatkan konektivitas wilayah, dan
memperkuat daya saing ekonomi.
Dalam jangka panjang, pembangunan
infrastruktur produktif dapat meningkatkan kapasitas produksi dan mendorong
investasi sektor swasta.
b. Meningkatkan kualitas sumber daya
manusia
Belanja pendidikan, kesehatan,
perlindungan sosial, dan program peningkatan kualitas gizi merupakan investasi
terhadap kualitas sumber daya manusia.
Masyarakat yang lebih sehat, terdidik,
dan produktif berpotensi menghasilkan nilai tambah ekonomi yang lebih tinggi.
Oleh karena itu, belanja pada sektor tersebut perlu dinilai tidak hanya
berdasarkan jumlah anggaran yang terserap, tetapi juga berdasarkan hasil dan
manfaat yang dihasilkan.
c. Menjaga daya beli dan konsumsi
masyarakat
Ketika terjadi tekanan ekonomi, bantuan
sosial, subsidi, dan program perlindungan masyarakat dapat membantu
mempertahankan daya beli kelompok rentan.
Terjaganya konsumsi rumah tangga
memiliki arti penting karena konsumsi merupakan komponen utama permintaan
agregat Indonesia.
d. Mendorong kegiatan usaha dan lapangan
kerja
Belanja pemerintah dapat menciptakan
permintaan bagi sektor konstruksi, perdagangan, transportasi, industri
pengolahan, pertanian, dan jasa lainnya.
Apabila belanja tersebut diarahkan pada
penggunaan produk dalam negeri dan melibatkan pelaku usaha lokal, manfaat
ekonominya dapat menyebar lebih luas.
Namun, perlu dipahami bahwa tidak semua
belanja pemerintah secara otomatis menciptakan pertumbuhan ekonomi yang tinggi.
Efektivitas belanja harus diukur berdasarkan output, outcome, dan dampaknya
terhadap produktivitas nasional.
4.
Pembiayaan
defisit: Dari mana uang untuk menutup kekurangan APBN? Apabila belanja negara
lebih besar daripada pendapatan, pemerintah harus menyediakan sumber pembiayaan
untuk menutup selisih tersebut.
Salah satu instrumen utama adalah
penerbitan Surat Berharga Negara (SBN), baik dalam bentuk Surat Utang Negara
maupun Surat Berharga Syariah Negara.
Melalui penerbitan SBN, pemerintah
memperoleh dana dari investor domestik maupun internasional. Dana tersebut
digunakan untuk membiayai kebutuhan anggaran, sementara pemerintah berkewajiban
membayar imbal hasil atau kupon dan melunasi pokok pada saat jatuh tempo.
Selain pembiayaan utang, pemerintah juga
memiliki sumber pembiayaan nonutang dan pembiayaan lainnya sesuai ketentuan
APBN.
Hal yang perlu dipahami adalah bahwa
pembiayaan defisit tidak sama dengan penerimaan negara. Penerbitan SBN
menghasilkan kewajiban keuangan yang harus dipenuhi pemerintah pada masa
mendatang.
Oleh karena itu, keputusan untuk
menambah pembiayaan utang harus mempertimbangkan biaya bunga, jangka waktu
jatuh tempo, risiko nilai tukar, kondisi pasar keuangan, serta kemampuan
penerimaan negara.
Di sinilah pentingnya kredibilitas APBN.
Pemerintah harus mampu menjaga kepercayaan investor agar pembiayaan dapat
diperoleh dengan biaya yang wajar dan risiko yang terukur.
5. Keseimbangan primer sebagai indikator
kesehatan fiskal Selain defisit anggaran, terdapat indikator penting yang perlu
diperhatikan, yaitu keseimbangan primer (primary balance).
Keseimbangan primer merupakan selisih
antara pendapatan negara dan belanja negara di luar pembayaran bunga utang.
Secara sederhana:
Keseimbangan Primer = Pendapatan Negara
- (Belanja Negara - Pembayaran Bunga Utang)
Apabila hasilnya surplus, berarti
pendapatan negara lebih besar daripada belanja selain bunga utang. Sebaliknya,
apabila defisit, pendapatan negara belum mencukupi kebutuhan belanja di luar
pembayaran bunga.
Berdasarkan APBN KiTa Oktober 2026,
keseimbangan primer sampai dengan 30 September 2026 mencatat surplus sebesar
Rp125,5 triliun. Capaian ini menarik karena dalam desain APBN 2026,
keseimbangan primer ditetapkan defisit sebesar Rp89,7 triliun.
Perkembangan tersebut memberikan
gambaran bahwa penerimaan negara pada periode tersebut mampu melampaui belanja
di luar pembayaran bunga utang.
Namun, surplus keseimbangan primer tidak
berarti APBN telah mengalami surplus secara keseluruhan. Pemerintah tetap
mencatat defisit anggaran karena pembayaran bunga utang dan komponen lainnya
tetap harus diperhitungkan.
Dengan demikian, keseimbangan primer
dapat menjadi salah satu indikator untuk menilai arah pengelolaan fiskal,
tetapi tidak dapat digunakan sendirian untuk menyimpulkan kesehatan keuangan
negara.
6.
Risiko
defisit: Ketika pembiayaan pembangunan menjadi beban fiskal di balik
manfaatnya, defisit anggaran juga memiliki risiko yang harus dikelola secara
hati-hati.
Pertama, meningkatnya beban pembayaran bunga
utang. Semakin besar pembiayaan utang, semakin besar pula potensi kewajiban
bunga yang harus disediakan dalam APBN. Apabila beban tersebut meningkat lebih
cepat daripada penerimaan negara, ruang fiskal untuk pendidikan, kesehatan,
infrastruktur, dan pelayanan publik dapat semakin terbatas.
Kedua, risiko meningkatnya kebutuhan pembiayaan pada masa
mendatang. Utang yang jatuh tempo harus dibayar atau dikelola kembali melalui
strategi pembiayaan yang tepat. Ketergantungan yang berlebihan terhadap
penerbitan utang baru dapat meningkatkan risiko pembiayaan kembali (refinancing
risk).
Ketiga, potensi crowding out terhadap investasi swasta.
Apabila kebutuhan pembiayaan pemerintah meningkatkan permintaan dana di pasar
keuangan dan mendorong kenaikan suku bunga, dunia usaha dapat menghadapi biaya
pembiayaan yang lebih tinggi. Namun, dampak tersebut tidak selalu terjadi
karena bergantung pada kondisi likuiditas, kebijakan moneter, dan perkembangan
pasar keuangan.
Keempat, risiko belanja yang tidak produktif.
Apabila pembiayaan utang digunakan untuk program yang tidak memberikan manfaat
ekonomi dan sosial secara memadai, pemerintah akan tetap menanggung kewajiban
pembayaran utang tanpa memperoleh tambahan kapasitas ekonomi yang sebanding.
Kelima, risiko terhadap keberlanjutan fiskal antargenerasi. Utang
pemerintah pada dasarnya merupakan kewajiban yang harus dikelola lintas waktu.
Generasi mendatang tidak seharusnya hanya menerima kewajiban pembayaran utang,
tetapi juga harus memperoleh manfaat berupa infrastruktur, kualitas sumber daya
manusia, dan kapasitas ekonomi yang lebih baik.
Dengan demikian, ukuran keberhasilan
kebijakan defisit tidak cukup dilihat dari kemampuan pemerintah memperoleh
pembiayaan. Hal yang lebih penting adalah kemampuan mengubah pembiayaan
tersebut menjadi aset produktif dan meningkatkan kesejahteraan masyarakat.
7.
Mengukur
produktivitas defisit: Apakah pertumbuhan ekonomi sebanding dengan besarnya pembiayaan?
Pertanyaan mendasar yang perlu diajukan adalah apakah tambahan belanja yang
dibiayai melalui defisit benar-benar menghasilkan pertumbuhan ekonomi yang
sebanding dengan biaya pembiayaannya.
Untuk menjawabnya, pemerintah perlu
melakukan evaluasi berdasarkan beberapa indikator.
1. Pertumbuhan ekonomi. Apakah peningkatan
belanja pemerintah berkontribusi terhadap peningkatan PDB, produksi nasional,
dan aktivitas sektor usaha?
2. Penciptaan lapangan kerja. Apakah
belanja pemerintah mampu meningkatkan kesempatan kerja formal dan memperluas
kesempatan berusaha?
3. Peningkatan penerimaan negara. Apakah
pembangunan yang dibiayai melalui defisit mampu memperluas basis pajak,
meningkatkan PNBP, dan menciptakan sumber penerimaan baru?
4. Peningkatan produktivitas. Apakah
infrastruktur dan program pembangunan mampu menurunkan biaya produksi,
mempercepat distribusi, meningkatkan kualitas SDM, dan memperkuat daya saing?
5. Kemampuan menjaga keberlanjutan fiskal.
Apakah pertumbuhan ekonomi dan penerimaan negara cukup kuat untuk mendukung
pembayaran bunga dan pengelolaan kewajiban utang?
Sebagai contoh, pembangunan
infrastruktur yang memperlancar distribusi hasil pertanian dapat menurunkan
biaya logistik, meningkatkan pendapatan petani, memperluas perdagangan, dan
pada akhirnya memperbesar potensi penerimaan pajak.
Demikian pula, belanja pendidikan dan
kesehatan yang efektif dapat meningkatkan produktivitas tenaga kerja dan
kualitas sumber daya manusia.
Sebaliknya, belanja yang hanya
berorientasi pada penyerapan anggaran tanpa memperhatikan hasil dan manfaatnya
berpotensi tidak memberikan dampak ekonomi yang optimal.
Oleh sebab itu, evaluasi APBN harus
bergeser dari sekadar mengukur berapa besar anggaran yang telah dibelanjakan
menjadi seberapa besar manfaat ekonomi dan sosial yang berhasil dihasilkan.
BAB
III. PENUTUP
A.
Kesimpulan
Defisit
anggaran merupakan instrumen kebijakan fiskal yang secara sadar dapat dirancang
oleh pemerintah untuk membiayai pembangunan dan mendorong pertumbuhan
perekonomian. Dengan demikian, pernyataan Menteri Keuangan bahwa APBN sejak
awal memang didesain defisit merupakan bagian dari konsep pengelolaan keuangan
negara yang telah memperoleh landasan hukum melalui Undang-Undang Nomor 17
Tahun 2003 tentang Keuangan Negara.
Berdasarkan
postur APBN 2026, pemerintah menetapkan pendapatan negara sebesar Rp3.153,6 triliun
dan belanja negara sebesar Rp3.842,7 triliun, sehingga terdapat defisit sebesar
Rp689,1 triliun atau 2,68% terhadap PDB. Sampai dengan 30 September 2026,
realisasi defisit tercatat Rp319 triliun atau 1,24% terhadap PDB. Data tersebut
memperlihatkan bahwa defisit merupakan bagian dari desain anggaran yang telah
ditetapkan sejak awal, bukan semata-mata akibat ketidakseimbangan pelaksanaan
anggaran.
Dalam
perspektif ekonomi, defisit dapat menjadi instrumen untuk mempercepat
pembangunan infrastruktur, meningkatkan kualitas sumber daya manusia, menjaga
daya beli masyarakat, serta mendorong kegiatan investasi dan penciptaan
lapangan kerja. Namun, manfaat tersebut sangat bergantung pada kualitas belanja
dan efektivitas pembiayaan.
Defisit
juga mengandung risiko, terutama meningkatnya beban bunga utang, kebutuhan
pembiayaan kembali, terbatasnya ruang fiskal, dan kemungkinan berkurangnya
investasi swasta apabila pembiayaan pemerintah menimbulkan tekanan terhadap
pasar keuangan.
Oleh
karena itu, keberhasilan kebijakan defisit tidak semata-mata ditentukan oleh
kemampuan pemerintah mempertahankan defisit dalam batas yang diperbolehkan,
tetapi juga oleh kemampuan menghasilkan manfaat ekonomi yang berkelanjutan.
Defisit yang produktif dapat menjadi investasi bagi masa depan, sedangkan
defisit yang tidak dikelola dengan baik berpotensi menjadi beban bagi generasi
mendatang.
B.
Saran
Untuk
memastikan defisit APBN benar-benar menjadi instrumen pembangunan yang
produktif, beberapa langkah perlu menjadi perhatian pemerintah sebagai berikut:
1.
Memprioritaskan
belanja produktif dan berdampak langsung terhadap perekonomian. Pemerintah
perlu mengutamakan belanja yang mampu meningkatkan produktivitas, memperkuat
infrastruktur, meningkatkan kualitas SDM, dan menciptakan lapangan kerja.
2.
Meningkatkan
penerimaan negara secara berkelanjutan. Perluasan basis perpajakan, peningkatan
kepatuhan wajib pajak, optimalisasi PNBP, serta perbaikan tata kelola aset
negara perlu dilakukan untuk memperkuat kapasitas fiskal tanpa semata-mata
mengandalkan pembiayaan utang.
3.
Memperkuat
pengendalian dan pengelolaan utang. Pemerintah perlu memperhatikan beban bunga,
struktur jatuh tempo, risiko nilai tukar, serta kemampuan pembayaran utang agar
tidak mengurangi ruang fiskal bagi pelayanan publik dan pembangunan.
4.
Meningkatkan
evaluasi berbasis manfaat dan hasil. Setiap program yang dibiayai melalui APBN
perlu dievaluasi berdasarkan output, outcome, dampak ekonomi, dan manfaat
sosialnya, bukan hanya berdasarkan tingkat penyerapan anggaran.
5.
Mengoptimalkan
pengelolaan Barang Milik Negara (BMN). Aset negara yang belum dimanfaatkan
secara optimal perlu diidentifikasi dan ditingkatkan nilai ekonomisnya melalui
pengelolaan yang profesional, transparan, dan sesuai ketentuan. Optimalisasi
aset negara dapat menjadi salah satu upaya memperkuat penerimaan negara dan
mendukung efisiensi penggunaan sumber daya publik.
6.
Memperkuat
transparansi dan akuntabilitas pengelolaan APBN. Masyarakat perlu memperoleh
informasi yang memadai mengenai sumber pembiayaan, penggunaan anggaran, capaian
program, serta risiko fiskal yang dihadapi pemerintah.
Pada
akhirnya, defisit anggaran bukanlah sesuatu yang harus selalu dihindari, tetapi
juga bukan sesuatu yang boleh dianggap sebagai hal biasa tanpa evaluasi.
Defisit harus dikelola dengan perencanaan yang matang, pembiayaan yang sehat,
dan belanja yang memberikan nilai tambah bagi perekonomian.
Sebab,
keberhasilan APBN bukan diukur dari seberapa besar pemerintah mampu
membelanjakan uang negara atau seberapa besar pembiayaan yang dapat dihimpun,
melainkan dari seberapa besar manfaat yang dihasilkan bagi masyarakat dan
seberapa kuat fondasi ekonomi yang diwariskan kepada generasi mendatang.
DAFTAR PUSTAKA
Republik Indonesia. Undang-Undang
Nomor 17 Tahun 2003 tentang Keuangan Negara.
Kementerian Keuangan Republik
Indonesia. Nota Keuangan dan Anggaran Pendapatan dan Belanja Negara Tahun
Anggaran 2026.
Kementerian Keuangan Republik
Indonesia. APBN KiTa, Edisi Oktober 2026, realisasi sampai dengan 30 September
2026.
Kementerian Keuangan Republik Indonesia.
"APBN Kredibel, Kinerja Fiskal Tetap Terjaga hingga September 2026."
9 Oktober 2026.
Direktorat Jenderal Strategi
Ekonomi dan Fiskal, Kementerian Keuangan. "Pemerintah dan Banggar DPR
Sepakati Usulan Postur APBN 2026." 18 September 2025.
Dornbusch, R., Fischer, S., dan
Startz, R. Macroeconomics. McGraw-Hill. Referensi teori kebijakan fiskal dan
pendapatan nasional.
| Disclaimer |
|---|
| Tulisan ini adalah pendapat pribadi dan tidak mencerminkan kebijakan institusi di mana penulis bekerja. |