Berita DJKN

Pentingnya Penatausahaan BMN Berupa Persediaan
N/A
Kamis, 20 Oktober 2016 pukul 22:36:26 |
15843 kali
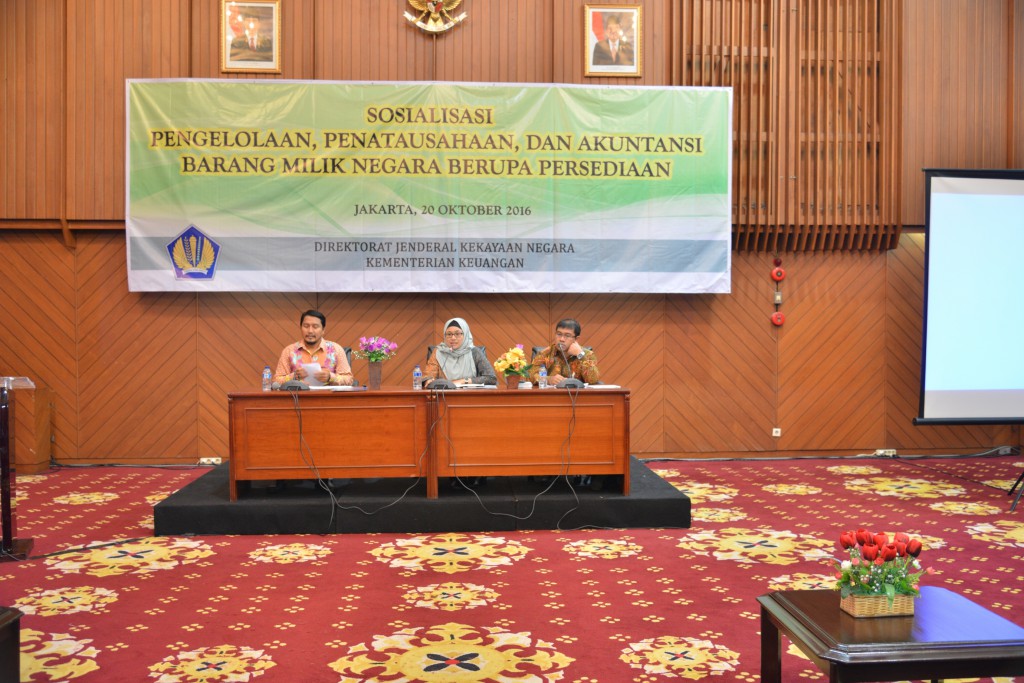
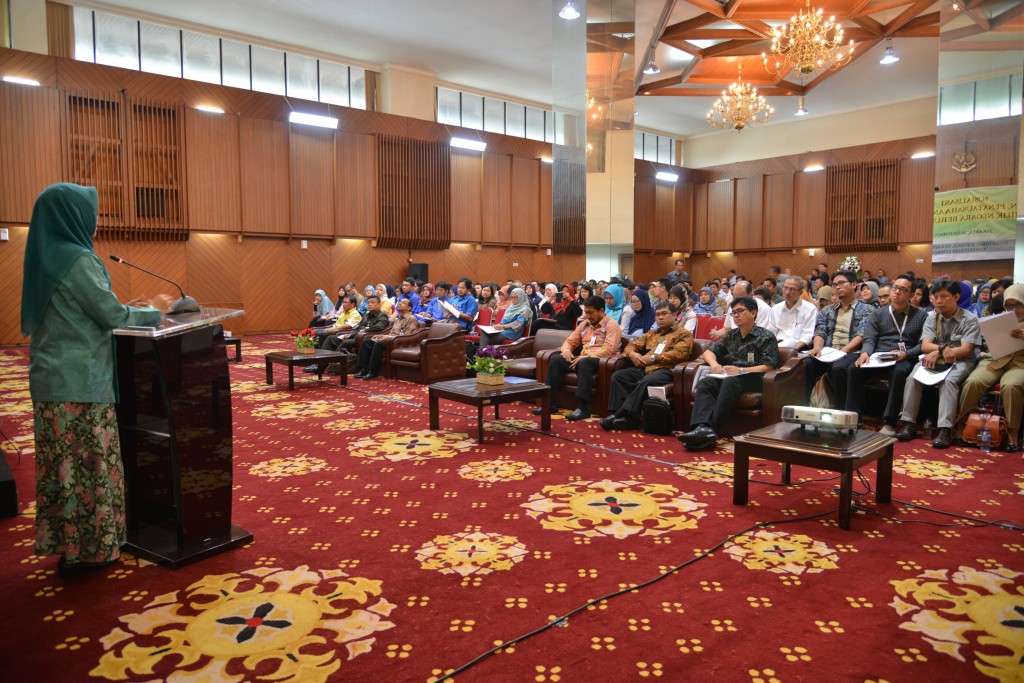
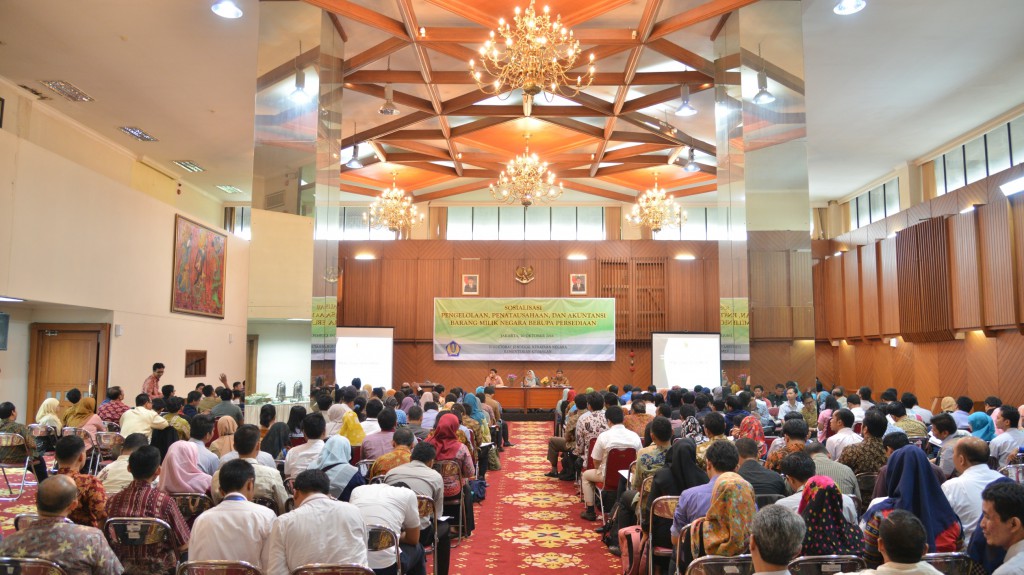
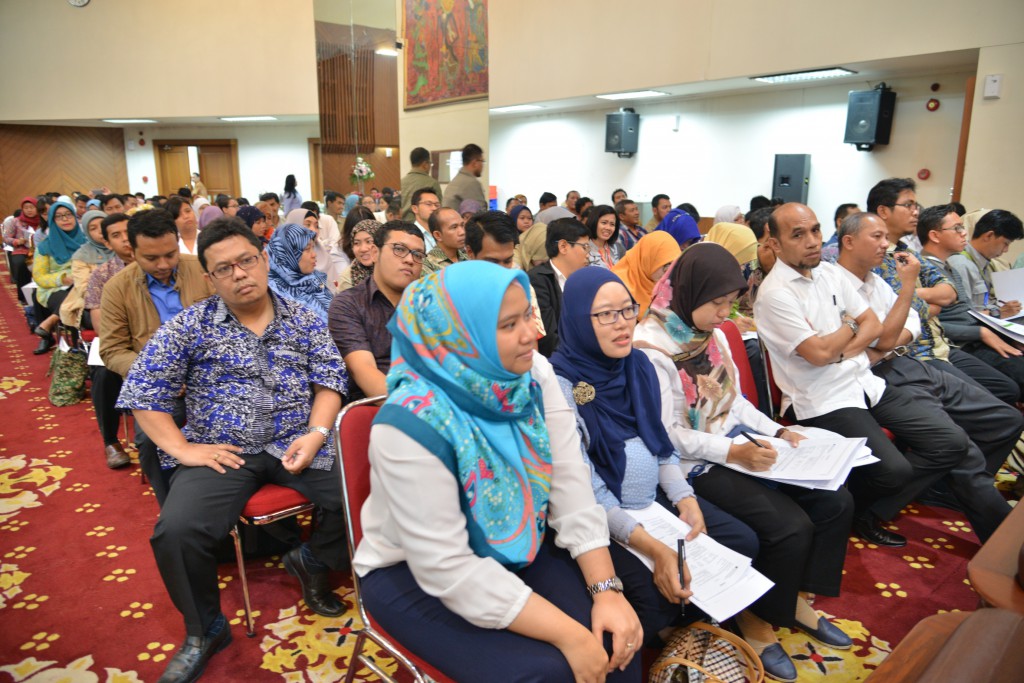
Jakarta - Direktorat Barang Milik Negara (BMN) Direktorat Jenderal Kekayaan Negara (DJKN) kembali menyelenggarakan sosialisasi di bidang pengelolaan BMN pada Kamis, 20 Oktober 2016 di aula Badan Kebijakan Fiskal (BKF) Jakarta.
Materi yang disajikan terkait pengelolaan, penatausahaan dan akuntansi BMN berupa persediaan. Sosialisasi ini merupakan salah satu upaya DJKN menindaklanjuti temuan Badan Pemeriksa Keuangan (BPK) tahun 2015 dengan harapan temuan serupa tidak kembali terulang di tahun 2016.
Acara dibuka secara resmi oleh Direktur BMN Chalimah Pujiastuti yang dalam sambutannya menyatakan bahwa berdasarkan Laporan Hasil Pemeriksaan (LHP) BPK tahun 2015 banyak temuan terkait BMN berupa persediaan. Temuan tersebut merupakan salah satu alasan BPK memberikan opini wajar dengan pengecualian atas laporan keuangan pemerintah pusat 2015.
"Jika kita cermati LHP BPK dari tahun ke tahun, temuan terkait persediaan terus-terusan muncul sehingga menjadi suatu temuan berulang", ujar Direktur BMN yang akrab dipanggil Bu Iim tersebut. Lebih lanjut dinyatakannya temuan yang disampaikan BPK sebenarnya hal yang sederhana dan tidak seharusnya jadi temuan jika dilaksanakan dengan tertib.
Berdasarkan catatan, temuan BPK yang mengemuka terkait persediaan antara lain 1) pencatatan dan penatausahan yang tidak tertib, 2) tidak dilakukan stock opname terhadap persediaan, 3) saldo persediaan negatif, 4) penatausahaan barang yang sudah diserahkan kepada masyarakat tetapi proses pemindahtanganan belum selesai total sekitar Rp2,3 triliun, dan 5) beban persediaan yang tidak diyakini kewajarannya.
Melihat cukup banyaknya permasalahan di bidang persediaan, Chalimah berharap forum ini tidak hanya membahas temuannya tetapi juga dapat menghasilkan solusi yang tepat untuk menyelesaikan permasalahan temuan BPK terkait persediaan.
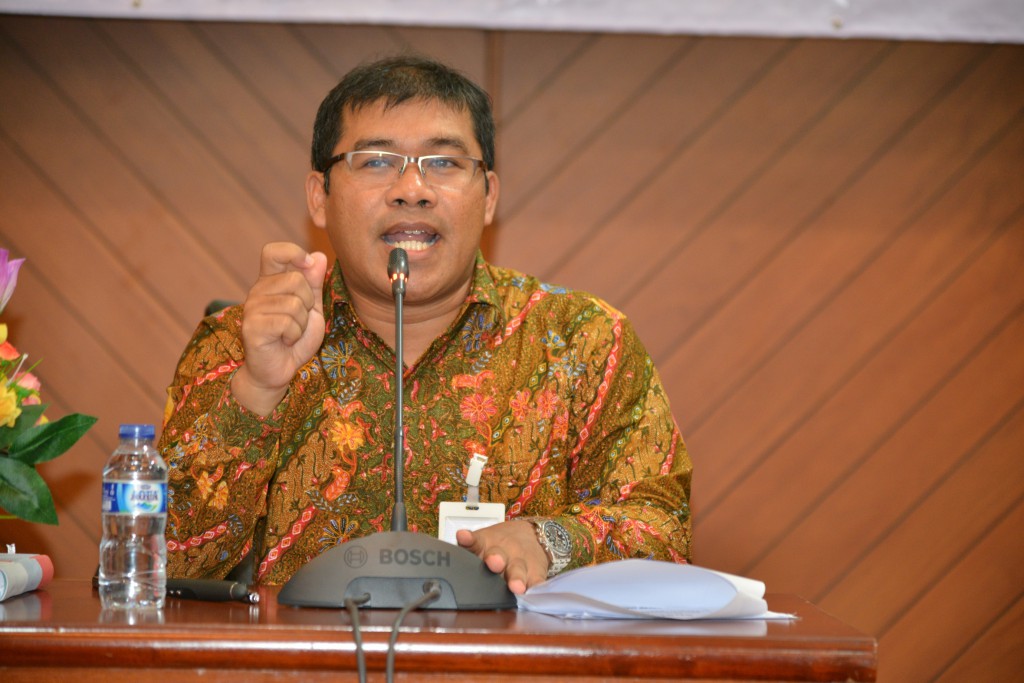
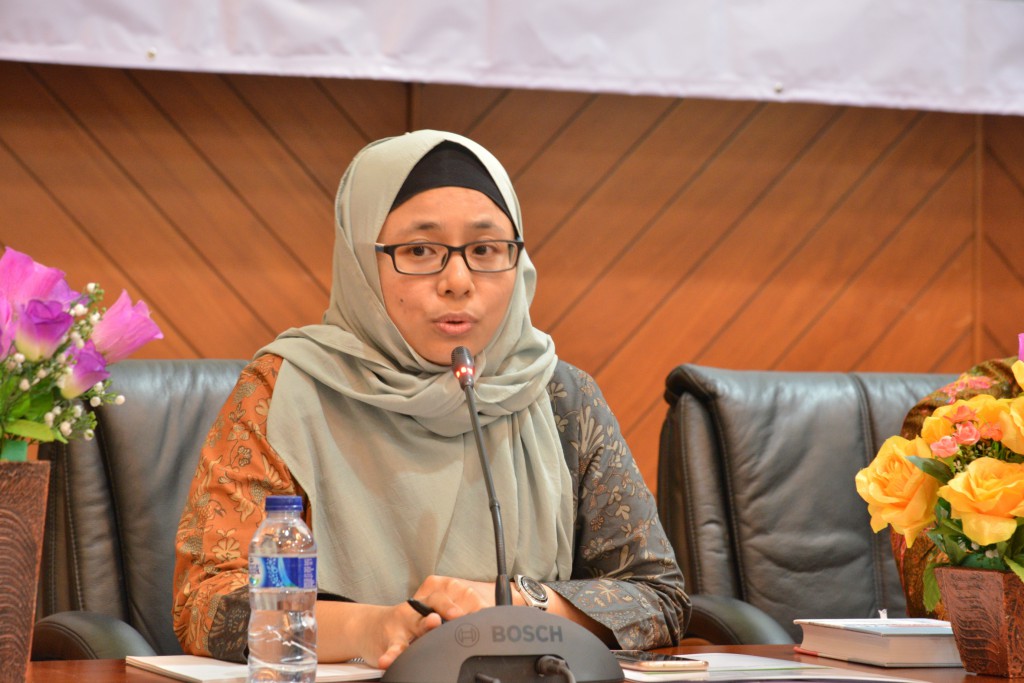
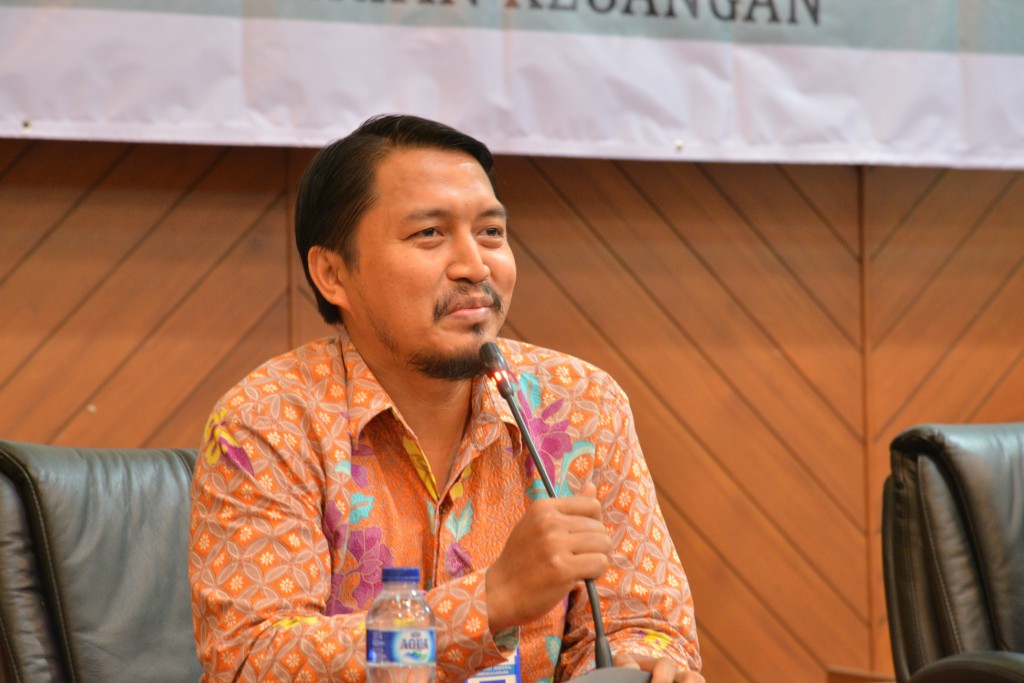
Bertindak selaku narasumber adalah Hamim Mustofa, Kepala Sub Direktorat (Kasubdit) BMN IV DJKN dan Dwinanto, Kasubdit Sistem Akuntansi Direktorat Jenderal Perbendaharaan (DJPB) dengan dimoderatori oleh Intan Puspitarini, Kepala Seksi BMN IV A DJKN. Panitia sengaja menghadirkan narasumber dari DJKN dan DJPB agar peserta memperoleh pemahaman yang komprehensif terkait persediaan baik dari sisi akuntansi uang dan akuntansi barang.
Memulai paparannya, Hamim menyatakan bahwa dalam penatausahaan BMN berupa persediaan didukung peraturan yang cukup banyak. Saat ini pun terdapat beberapa peraturan yang menunggu ditandatangani yaitu penyempurnaan atas Peraturan Menteri Keuangan (PMK) nomor 120/2007 tentang penatausahaan BMN dan PMK nomor 04/2005 tentang pendelegasian wewenang pengelolaan BMN. Semangatnya adalah simplifikasi atau penyederhanaan atas tata cara penatausahaan persediaan dengan tetap menjaga akuntabilitasnya.
Hamim juga menyinggung implementasi PMK nomor 104 tentang BMN dari Dana Dekonsentrasi (Dekon) dan Tugas Pembantuan (TP) yang ternyata masih banyak permasalahan walaupun sudah diberikan penyelesaiaan yang menurutnya cukup mudah. Jumlah BMN dari Dekon/TP di bawah tahun 2011 yang perlu dipercepat penyelesaiannya ada sekitar Rp.30 triliun.
Pria murah senyum tersebut kemudian memaparkan apa itu persediaan dan permasalahan yang sering muncul. Persediaan adalah aset lancar dalam bentuk barang atau perlengkapan yang dimaksudkan untuk mendukung kegiatan operasional pemerintah. Terhadap persediaan tidak perlu dilakukan penetapan status penggunaan tetapi ketika akan diserahkan harus melalui mekanisme pemindahtanganan BMN.
Selain barang-barang habis pakai/barang komsumsi yang termasuk persediaan adalah barang-barang yang sejak awal memang ditujukan untuk diserahkan atau dijual kepada pihak ketiga, biasanya diperoleh dari Akun 526. Penatausahaan aset jenis ini sering terjadi kekeliruan karena melihat bentuknya banyak pihak menganggap aset tetap bukan persediaan. Kadang kala diserahkan begitu saja ke masyarakat tanpa mekanisme yang tepat. Ke depan dengan penyempurnaan peraturan diharapkan penatausahaan terhadap persediaan yang sudah terlanjur diserahkan kepada masyarakat akan lebih sederhana dan mudah.
Terakhir Hamim menggarisbawahi pentingnya pelaksanaan opname fisik secara periodik minimal 2 kali setahun saat pembuatan laporan keuangan karena akar dari seluruh temuan BPK terkait persediaan adalah tidak tertibnya entitas dalam menatausahakan persediaan.
Narasumber berikutnya, Dwinanto memulai paparannya dengan menyampaikan tantangan 3 tahun terakhir ini terkait beberapa perubahan fundamental dalam penyajian laporan keuangan pemerintah baik sistem akuntansinya maupun aplikasi pendukungnya.
Di tahun 2014 SAKPA yang sudah mapan dan familiar digantikan dengan SPAN. Kemudian di tahun 2015 pemerintah dipaksa melaksanakan konstitusi yaitu menerapkan sistem akuntansi berbasis akrual murni. Tak lama kemudian diikuti dengan aplikasi pendukung bernama SAIBA.
Dwinanto bersyukur di tengah keragu-raguan banyak pihak ternyata pemerintah mampu menyajikan laporan keuangan berbasis akrual dengan cukup baik. Selanjutnya pria berkumis tersebut tersebut menjelaskan secara teknis/detil akuntansi persediaan dari jenis transaksi, pengakuan, pengukuran, pengungkapan, pencatatan sampai permasalahan yang sering terjadi.
Pada sesi tanya jawab pasca pemaparan, muncul beberapa pertanyaan antara lain bagaimana perlakuan terhadap 1) belanja suku cadang setelah pembelian aset tetap, 2) perbaikan suku cadang, 3) biaya-biaya lain yang dikeluarkan saat mengadakan persediaan seperti jasa konsultan, tranportasi dan pelatihan 4) kapitalisasi atas kegiatan pemeliharaan dan lain sebagainya. (@wD/uun)
Foto Terkait Berita
Berita Terbaru