Artikel Kanwil DJKN Jawa Tengah dan Daerah Istimewa Yogyakarta
Pintu Gerbang Efektivitas Belanja Negara: Mengapa Perencanaan BMN Harus Sedini Mungkin?
Hario Bagus Waskito
Jum'at, 25 September 2026 |
77 kali
Kenapa Perencanaan BMN Penting bagi Efektivitas Belanja Negara?
Belanja negara bukan sekadar tentang berapa banyak anggaran yang dibelanjakan, tetapi juga tentang seberapa tepat anggaran tersebut menjawab kebutuhan dan menghasilkan manfaat. Di sinilah perencanaan Barang Milik Negara (BMN) memegang peran penting. Setiap tahun, pemerintah mengalokasikan anggaran melalui APBN untuk mendukung pelaksanaan tugas dan fungsi kementerian/lembaga. Sebagian di antaranya digunakan untuk memenuhi kebutuhan sarana dan prasarana melalui pengadaan BMN.
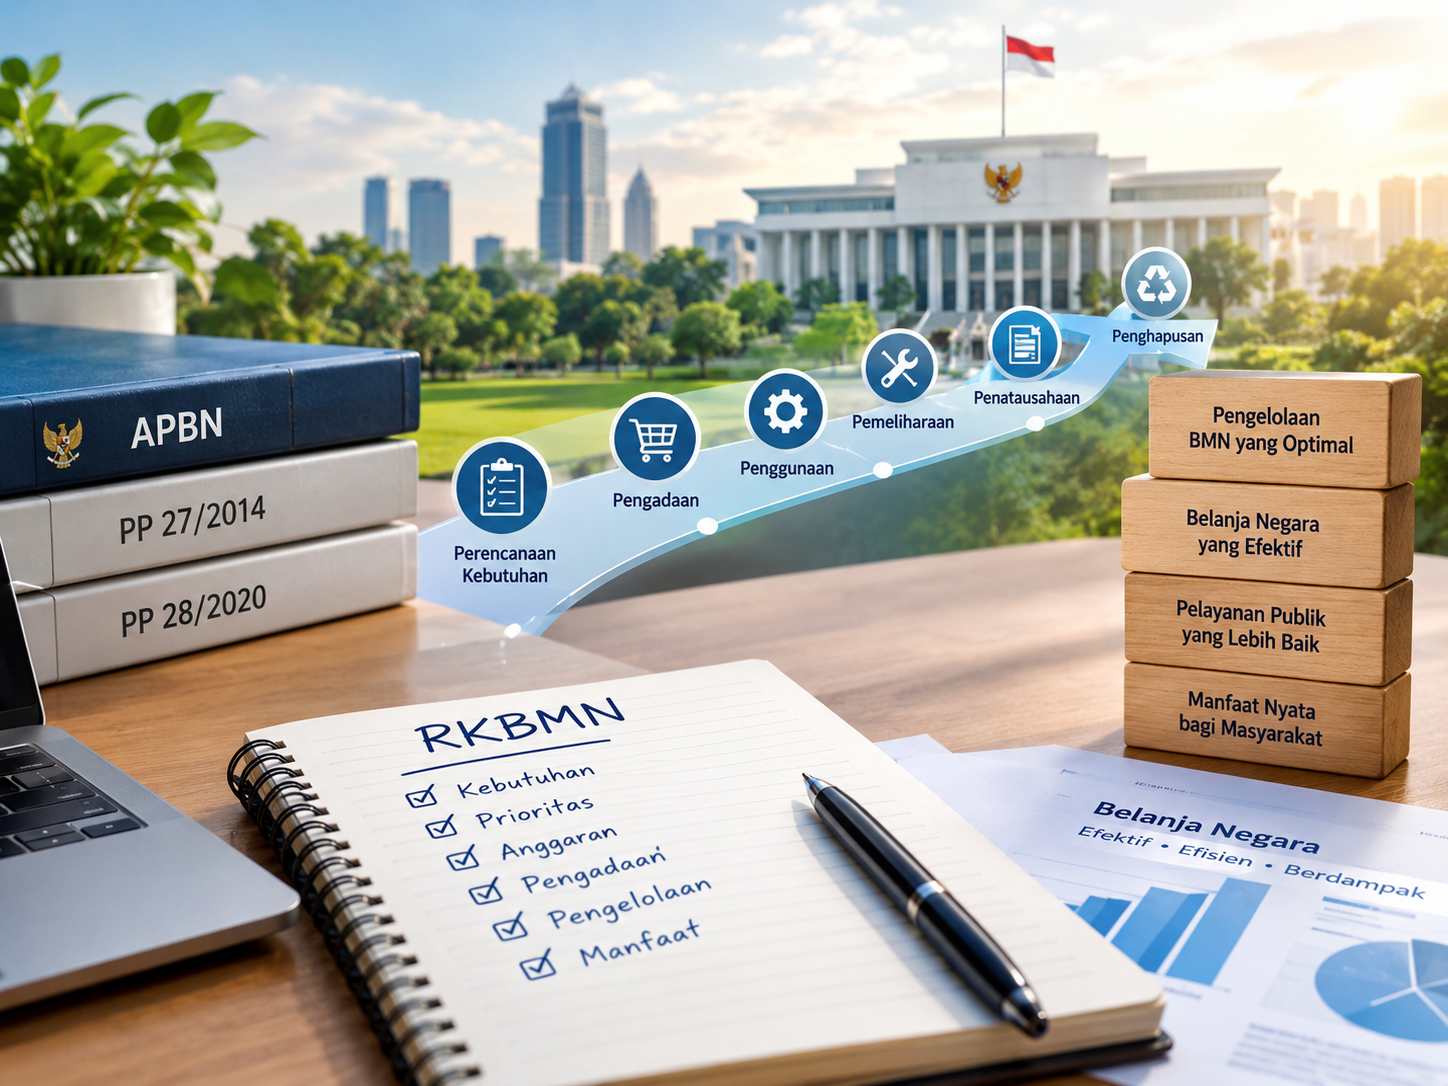
Namun, belanja untuk BMN bukan sekadar persoalan membeli barang. Setiap barang yang diperoleh negara akan masuk ke dalam rangkaian pengelolaan yang panjang, digunakan, dimanfaatkan, dipelihara, diamankan, ditatausahakan, hingga pada waktunya dapat dipindahtangankan atau dihapuskan sesuai ketentuan. Karena itu, keputusan mengenai apa yang dibutuhkan, berapa jumlahnya, dan bagaimana kebutuhan tersebut dipenuhi menjadi sangat penting.
Dalam konteks tersebut, perencanaan kebutuhan BMN memiliki peran penting. Pengadaan barang yang tidak didasarkan pada kebutuhan yang tepat, dapat menimbulkan berbagai konsekuensi. Barang yang diperoleh dapat kurang optimal dimanfaatkan, sementara di sisi lain negara tetap harus menanggung biaya pemeliharaan, pengamanan, dan pengelolaannya. Karena itu, perencanaan kebutuhan BMN secara tepat menjadi bagian penting dalam mewujudkan belanja negara yang efektif dan efisien.
Di sinilah Rencana Kebutuhan Barang Milik Negara (RKBMN) memiliki posisi strategis sebagai pintu gerbang siklus pengelolaan BMN.
Kerangka Hukum Pengelolaan BMN
Kerangka pengelolaan BMN diatur dalam Peraturan Pemerintah Nomor 27 Tahun 2014 tentang Pengelolaan Barang Milik Negara/Daerah, yang kemudian diubah melalui Peraturan Pemerintah Nomor 28 Tahun 2020. PP 28 Tahun 2020 diterbitkan antara lain karena perkembangan dan kompleksitas pengelolaan BMN/D membutuhkan pengaturan yang lebih sesuai agara BMN/D dapat dikelola secara optimal, efektif, dan efisien.
Dalam kerangka tersebut, pengelolaan BMN mencakup rangkaian kegiatan yang saling berkaitan:
- Perencanaan kebutuhan dan penganggaran;
- Pengadaan ;
- Penggunaan;
- Pemanfaatan;
- Pengamanan dan pemeliharaan;
- Pemindahtanganan;
- Pemusnahan;
- Penghapusan;
- Penatausahaan; dan
- Pembinaan, pengawasan, dan
- Pembinaan, pengawasan, dan pengendalian.
Artinya, pengelolaan BMN tidak dimulai ketika barang dibeli, namun jauh sebelumnya yaitu dari perencanaan kebutuhannya. Di sinilah Rencana Kebutuhan Barang Milik Negara (RKBMN) hadir sebagai pintu gerbang siklus pengelolaan BMN.
Mengapa Perencanaan Dimulai pada Periode T-2?
Menariknya, perencanaan tersebut dilakukan bukan menjelang barang akan dibeli. Untuk kebutuhan pengadaan BMN, proses perencanaan telah dimulai dua tahun anggaran sebelum tahun penganggaran (T-2). Ketentuan teknis RKBMN mengatur penyampaian usulan data kebutuhan pengadaan BMN pada periode T-2 tersebut.
Mengapa harus direncanakan sedini itu? Karena kebutuhan BMN membutuhkan waktu untuk diidentifikasi, dikaji, dikonsolidasikan, ditelaah, dan diselaraskan dengan kemampuan serta prioritas anggaran.
RKBMN menjadi titik awal penting karena melalui proses inilah kebutuhan BMN dirumuskan sebelum masuk ke tahapan penganggaran dan pengadaan. Secara konseptual, perencanaan kebutuhan digunakan untuk menghubungkan pengadaan yang telah dilakukan dengan kondisi BMN yang sedang berjalan sebagai dasar untuk menentukan tindakan pada masa mendatang.
Dengan demikian, kualitas perencanaan di awal akan turut menentukan kualitas pengelolaan BMN pada tahap-tahap berikutnya.
Dari RKBMN ke Efektivitas Belanja Negara
Setiap pengadaan BMN pada dasarnya merupakan penggunaan sumber daya negara. Ketika kebutuhan direncanakan secara tepat, anggaran dapat diarahkan kepada barang yang benar-benar dibutuhkan untuk mendukung tugas dan fungsi pemerintah.
Sebaliknya, ketika perencanaan kebutuhan tidak dilakukan secara optimal, terdapat risiko anggaran digunakan untuk memenuhi kebutuhan yang kurang prioritas, sementara BMN yang telah tersedia belum dimanfaatkan secara optimal.
RKBMN membantu mempertemukan tigal hal penting, yaitu:
- Kebutuhan organisasi;
- Ketersediaan BMN; dan
- Kemampuan anggaran.
Dengan melihat kondisi BMN yang telah dimiliki, tingkat penggunaan, kebutuhan organisasi, serta standar barang dan standar kebutuhan (SBSK), kementerian/lembaga dapat menyusun kebutuhan secara lebih terukur. Hal ini sejalan dengan pengaturan pelaksanaan perencanaan kebutuhan BMN yang menempatkan RKBMN sebagai dokumen perencanaan BMN untuk satu tahun anggaran dan mengintegrasikan perencanaan kebutuhan BMN dengan penganggaran.
Perencanaan BMN bukan berarti membuat daftar barang yang akan dibeli. Lebih dari itu, perencanaan kebutuhan BMN merupakan proses untuk memastikan bahwa pengadaan hanya dilakukan ketika memang terdapat kebutuhan yang harus dipenuhi.
Sebagai contoh, ketika suatu unit kerja membutuhkan tambahan ruang kerja, pilihan yang muncul bukan otomatis membangun gedung baru. Perlu dilihat terlebih dahulu kondisi BMN yang telah tersedia, tingkat pemanfaatannya, standar kebutuhan, serta alternatif pemenuhan kebutuhan. Begitu pula dengan kendaraan dinas, peralatan kantor, maupun sarana dan prasarana lainnya.
Bukan"Apa yang ingin kita beli?" tetapi "Apa yang benar-benar kita butuhkan?"
Perubahan cara pandang inilah yang membuat perencanaan BMN menjadi bagian penting dalam mewujudkan belanja negara yang efektif dan efisien.
Menghubungkan Perencanaan dengan Penganggaran
RKBMN juga memiliki posisi penting dalam membangun keterkaitan antara pengelolaan aset dan pengelolaan anggaran. Perencanaan kebutuhan BMN yang disusun dengan baik memberikan dasar yang lebih kuat bagi proses penganggaran. Kebutuhan yang telah diidentifikasi dan diprioritaskan dapat menjadi bahan pertimbangan dalam menentukan alokasi anggaran.
Dengan demikian, perencanaan BMN tidak berdiri sendiri, tetapi menjadi bagian dari proses perencanaan pemerintah secara keseluruhan. Peraturan pelaksanaan mengenai RKBMN melalui PMK 153/PMK.06/2021 secara eksplisit diarahkan untuk meningkatkan kualitas perencanaan dan mengintegrasikan perencanaan kebutuhan BMN dengan penganggaran, dengan tujuan mewujudkan pengelolaan BMN yang efisien, efektif, optimal, terintegrasi, tertib, terarah, dan akuntabel.
Ketika negara memperoleh sebuah aset, muncul konsekuensi pengelolaan yang akan berlangsung selama masa manfaat aset tersebut. Aset perlu digunakan secara optimal. Aset perlu dipelihara. Aset harus diamankan dan ditatausahakan. Ketika tidak lagi dibutuhkan atau tidak lagi optimal digunakan, tersedia mekanisme pengelolaan lebih lanjut sesuai ketentuan. Karena itu, keputusan pada tahap perencanaan seharusnya tidak hanya melihat kebutuhan saat ini, tetapi juga mempertimbangkan bagaimana BMN tersebut akan dikelola setelah diperoleh. RKBMN yang baik tidak hanya bertanya "apa yang dibutuhkan", tetapi juga membantu memastikan bahwa kebutuhan tersebut dapat dikelola secara optimal sepanjang siklus hidup BMN (asset lifecycle).
Kesimpulan
Pada akhirnya, ukuran keberhasilan belanja BMN bukan semata-mata apakah anggaran telah terserap atau barang telah berhasil diperoleh. Yang lebih penting adalah apakah BMN tersebut benar-benar mendukung pelaksanaan tugas dan fungsi pemerintah serta memberikan manfaat yang optimal.
Di sinilah pentingnya menempatkan RKBMN sebagai pintu gerbang siklus pengelolaan BMN. Jika pintu gerbangnya dirancang dengan baik, proses berikutnya memiliki arah yang lebih jelas. Kebutuhan dapat diprioritaskan, anggaran dapat dialokasikan secara lebih tepat, pengadaan dapat dilakukan berdasarkan kebutuhan, dan BMN yang diperoleh dapat dikelola secara optimal.
Rencanakan kebutuhannya, tetapkan prioritasnya, anggarkan secara tepat, kelola secara optimal, pastikan manfaatnya. Karena pada akhirnya, efektivitas belanja negara dimulai dari ketepatan dalam merencanakn kebutuhan.
| Disclaimer |
|---|
| Tulisan ini adalah pendapat pribadi dan tidak mencerminkan kebijakan institusi di mana penulis bekerja. |