Artikel Kanwil DJKN Jawa Barat
Menata Aset, Menata Masa Depan: Optimalisasi Implementasi SBSK dan Pengawasan Pengendalian BMN untuk Mewujudkan Aset Negara yang Produktif
Arie Susanto
Rabu, 07 Oktober 2026 |
40 kali
Menata Aset, Menata Masa Depan: Optimalisasi
Implementasi SBSK dan Pengawasan Pengendalian BMN untuk Mewujudkan Aset Negara
yang Produktif
Oleh: Didith Andreas Andiana dan
Rakhmayani Ardhanti
1.
Pendahuluan
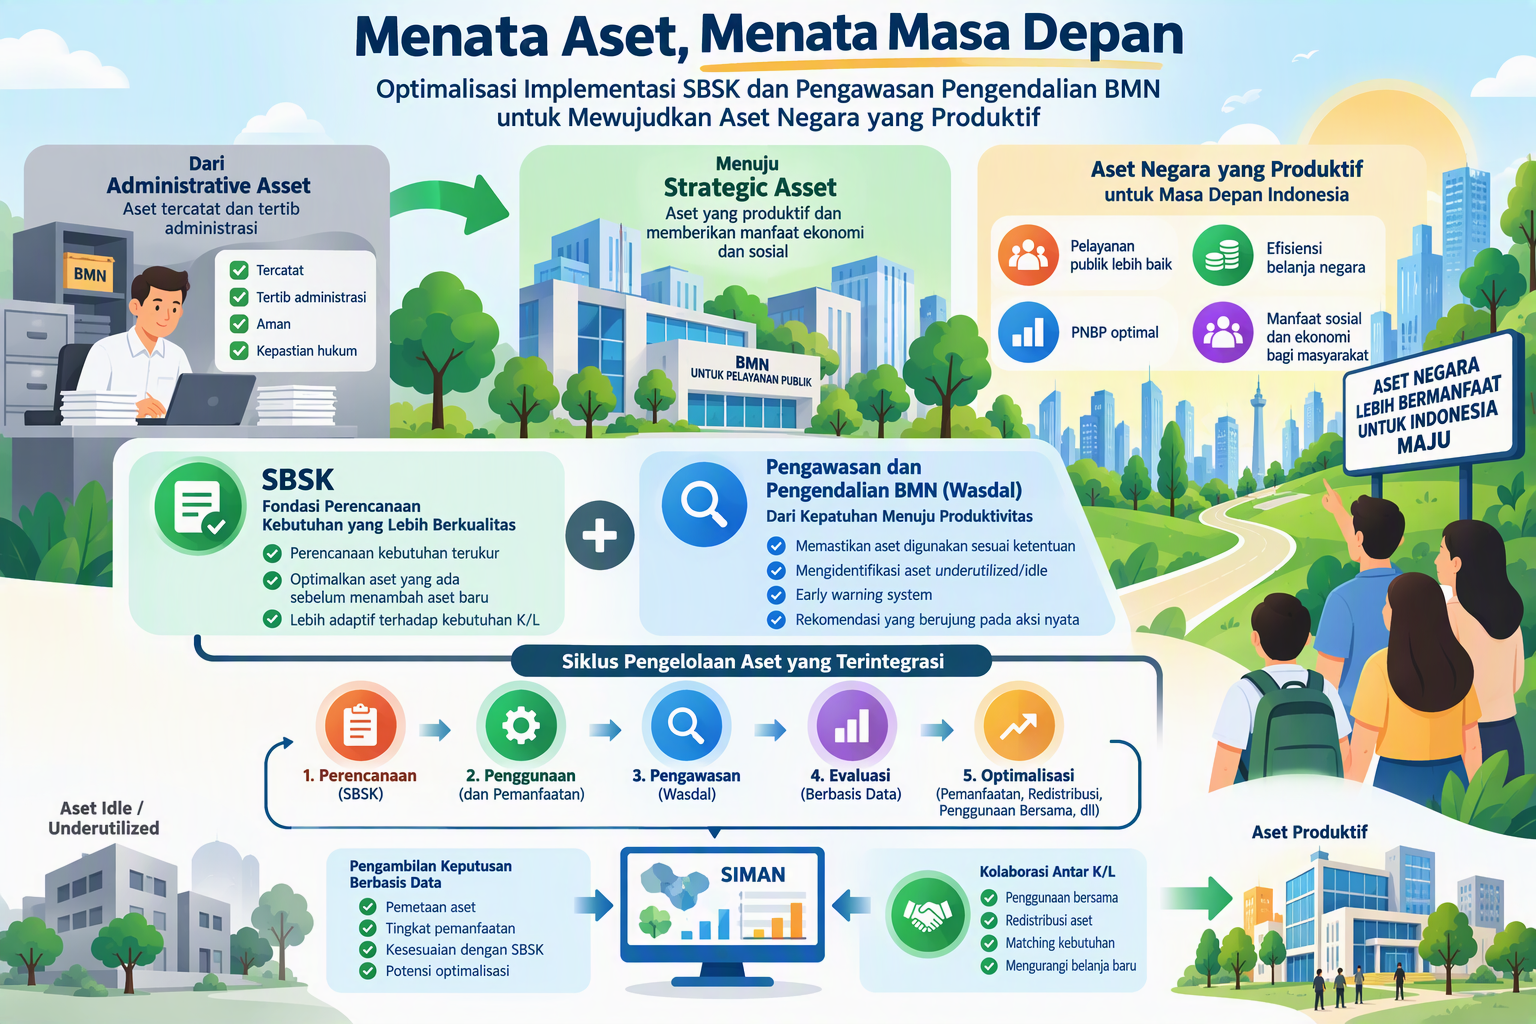
Aset Negara: Dari Administrative menjadi Strategic
Asset Management
Dua
dekade terakhir menunjukkan perubahan cara pandang dalam pengelolaan Barang
Milik Negara (BMN) dari sekadar memastikan aset tercatat dan tertib
administrasi menuju bagaimana aset tersebut memberikan manfaat ekonomi dan
sosial yang optimal. Pergeseran ini sejalan dengan gagasan strategic asset
management yang telah lama didorong Kementerian Keuangan melalui Direktorat
Jenderal Kekayaan Negara (DJKN), termasuk melalui pendekatan Highest and
Best Use (HBU), sehingga aset tidak berhenti sebagai angka dalam neraca,
tetapi menjadi sumber daya yang mendukung pelayanan publik, efisiensi belanja,
dan penerimaan negara. Skala aset yang dikelola menunjukkan betapa strategisnya
peran tersebut. Berdasarkan LKPP Tahun 2025 Audited, nilai Barang Milik Negara
(BMN) yang menjadi bagian strategis dari kekayaan negara dan berada dalam
lingkup pengelolaan Menteri Keuangan melalui DJKN mencapai lebih dari Rp7.221
triliun. Nilai tersebut setara dengan sekitar setengah dari total aset Pemerintah
Pusat yang tercatat dalam LKPP 2025. Besarnya skala BMN tersebut menegaskan
posisi strategis DJKN dalam pengelolaan kekayaan negara, khususnya dalam
memastikan BMN tertib administrasi, memiliki kepastian hukum, aman,
dimanfaatkan secara optimal, serta memberikan manfaat ekonomi dan sosial bagi
negara dan masyarakat. Bagi kami di DJKN, angka tersebut bukan sekadar besaran
neraca, tetapi menunjukkan besarnya asset base yang dapat dioptimalkan
untuk mendukung penyelenggaraan pemerintahan sekaligus memberikan ruang bagi
efisiensi APBN dan PNBP. Karena itu, posisi DJKN sebagai Pengelola Barang perlu
terus diperkuat sebagai asset manager yang tidak hanya menjaga aset
negara, tetapi juga memastikan aset digunakan, dimanfaatkan, dan dikembangkan
sesuai potensi terbaiknya.
Dinamika Kebutuhan Saat Ini
Tantangan tersebut menjadi semakin relevan ketika
struktur pemerintahan mengalami perubahan yang cukup signifikan sejak 2024. Perubahan
struktur pemerintahan pasca terbentuknya Kabinet Merah Putih membawa
konsekuensi terhadap tata kelola aset negara. Sebelum tahun 2024, struktur
organisasi kementerian negara berada pada 34 kementerian, sebagaimana kerangka
organisasi yang diatur dalam Peraturan Presiden Nomor 68 Tahun 2019 sebagaimana
telah diubah dengan Peraturan Presiden Nomor 32 Tahun 2021. Struktur tersebut
kemudian berubah secara signifikan pada 2024. Melalui Peraturan Presiden Nomor
140 Tahun 2024, jumlah kementerian negara ditetapkan menjadi 48 kementerian,
terdiri atas 7 Kementerian Koordinator dan 41 Kementerian. Dengan demikian,
terjadi peningkatan sebanyak 14 kementerian atau sekitar 41,2% dibandingkan
struktur sebelumnya. Perubahan tersebut secara alamiah memunculkan kebutuhan
penataan organisasi, ruang kerja, dan dukungan BMN, sementara pada saat yang
sama masih terdapat aset yang belum dimanfaatkan secara optimal, baik karena underutilized,
tidak sesuai lagi dengan kebutuhan organisasi, maupun berpotensi menjadi idle
asset. Di sinilah kita menghadapi paradoks pengelolaan aset, yakni demand
terhadap ruang dan fasilitas pemerintahan dapat meningkat, tetapi supply
aset negara yang telah tersedia belum selalu terpetakan dan dimanfaatkan secara
optimal. Dalam praktiknya, peran Pengguna Barang masih sangat dominan karena
merekalah yang menguasai, menggunakan, dan melaporkan BMN, sehingga Pengelola
Barang dalam banyak hal masih bergantung pada informasi, usulan, dan inisiatif
Pengguna Barang untuk dapat mengidentifikasi kebutuhan maupun peluang
optimalisasi. Padahal, PMK 138 Tahun 2024 menegaskan bahwa standar barang dan
standar kebutuhan (SBSK) merupakan instrumen perencanaan kebutuhan BMN,
sekaligus lahir karena standar sebelumnya dinilai sudah tidak sesuai dengan
kebutuhan dan diperlukan peningkatan efektivitas pengelolaan BMN. Kondisi ini
menjadi momentum untuk menempatkan SBSK dan Pengawasan dan Pengendalian
(Wasdal) bukan hanya sebagai instrumen kepatuhan, tetapi sebagai jembatan dan
pengungkit untuk mempertemukan kebutuhan aset dengan ketersediaan aset secara
lebih proaktif, sehingga kebutuhan baru tidak selalu berujung pada pengadaan
baru ketika aset yang ada sebenarnya masih dapat dioptimalkan.
2.
SBSK:
Fondasi Perencanaan Kebutuhan yang Lebih Berkualitas
SBSK sebagai Instrumen Efisiensi Belanja Negara
SBSK pada
dasarnya merupakan instrumen untuk memastikan perencanaan kebutuhan BMN
dilakukan secara terukur, efisien, dan sesuai dengan tugas dan fungsi
Kementerian/Lembaga. Melalui penetapan batas dan standar kebutuhan, SBSK
berperan mencegah penyediaan aset yang berlebihan sekaligus menjadi dasar dalam
menilai kewajaran kebutuhan BMN. Namun, dari perspektif pengelolaan aset,
efisiensi tidak semestinya berhenti pada pembatasan jumlah atau luasan aset
yang dapat diadakan. Sebelum membangun atau memperoleh aset baru, ketersediaan
dan tingkat pemanfaatan aset eksisting semestinya menjadi bagian penting dalam
menguji kebutuhan tersebut. Dengan demikian, SBSK dapat berfungsi lebih
strategis sebagai instrumen cost saving melalui prinsip optimalkan aset
yang ada sebelum menambah aset baru.
Tantangan Implementasi SBSK
Dalam
implementasinya, SBSK masih menghadapi tantangan untuk mengikuti keragaman
kebutuhan ruang dan perubahan pola kerja pemerintahan yang semakin dinamis.
Beberapa kebutuhan ruang fungsional seperti ruang kolaborasi, ruang rapat
dengan karakteristik tertentu, maupun fasilitas pendukung lainnya belum
seluruhnya dapat direpresentasikan secara spesifik dalam standar, sehingga
pemenuhannya dalam praktik dapat menggunakan pendekatan yang relatif ad hoc.
Di sisi
lain, SBSK pada dasarnya menetapkan standar kebutuhan, tetapi belum secara
eksplisit mengatur bagaimana optimalisasi aset eksisting menjadi pertimbangan
sebelum kebutuhan baru direncanakan. Kondisi ini dapat menimbulkan gap ketika
suatu unit kerja membutuhkan tambahan ruang, sementara pada wilayah yang sama
masih terdapat BMN yang belum termanfaatkan secara optimal. Karena itu,
tantangan SBSK ke depan bukan hanya memastikan how much is needed,
tetapi juga memastikan whether the need can be fulfilled from what the State
already owns.
Peluang Penyempurnaan SBSK
Perubahan struktur organisasi dan pola kerja
pemerintahan membuka peluang lebih luas untuk terus menyempurnakan SBSK agar
lebih adaptif terhadap kebutuhan aktual di lapangan. Pengembangan standar dapat
mempertimbangkan kebutuhan ruang yang semakin beragam, antara lain ruang rapat,
aula, gudang terpisah, ruang kolaborasi, hingga ruang arsip aktif, dengan tetap
mempertimbangkan karakteristik tugas dan fungsi masing-masing K/L.
Namun, penambahan jenis standar saja tidak cukup. Penyempurnaan
SBSK perlu disertai perspektif utilisasi aset, sehingga standar kebutuhan tidak
berdiri sendiri dari kondisi aset yang telah tersedia. Dalam konteks ini, masih
terdapat ruang pengaturan lebih lanjut karena belum terdapat ketentuan yang
secara spesifik mengatur teknis perhitungan dan mekanisme optimalisasi
berdasarkan tingkat kesesuaian penggunaan BMN terhadap SBSK, khususnya pada
rentang kesesuaian 0%–50%, termasuk bagaimana menentukan bentuk tindak lanjut
berupa optimalisasi penggunaan, redistribusi, penggunaan bersama, atau
pemanfaatan BMN.
Data mengenai ketersediaan, kapasitas, lokasi, dan
tingkat pemanfaatan BMN dapat menjadi input dalam menilai apakah kebutuhan
tersebut perlu dipenuhi melalui pembangunan, redistribusi, penggunaan bersama,
atau optimalisasi aset yang sudah ada. Dengan pendekatan tersebut, SBSK tidak
hanya menjadi standard setter, tetapi juga dapat menjadi salah satu pengungkit
untuk mengarahkan perencanaan BMN menuju aset yang lebih tepat guna, efisien,
dan produktif.
3.
Pengawasan
dan Pengendalian BMN: Dari Kepatuhan Menuju Produktivitas
Wasdal Bukan Sekadar Pemeriksaan Administratif
Pengawasan
dan Pengendalian (Wasdal) BMN pada hakikatnya tidak hanya ditujukan untuk
memastikan tertib administrasi, tetapi juga memastikan BMN digunakan dan
dikelola sesuai ketentuan serta memberikan manfaat yang optimal. PMK Nomor
207/PMK.06/2021 tentang Pengawasan dan Pengendalian Barang Milik Negara
menempatkan pengawasan dan pengendalian sebagai bagian penting dalam memastikan
kesesuaian penggunaan, pemanfaatan, pemindahtanganan, dan pengelolaan BMN
lainnya.
Dari
perspektif pengelola aset, validitas data, kondisi, status penggunaan, dan
tingkat pemanfaatan BMN merupakan informasi yang sama pentingnya dengan
keberadaan fisik aset itu sendiri. Wasdal karenanya perlu mampu menjawab bukan
hanya “apakah aset telah dikelola sesuai ketentuan?”, tetapi juga “apakah aset
tersebut telah memberikan manfaat yang optimal?” Pergeseran perspektif ini
penting agar Wasdal menjadi instrumen pengelolaan aset, bukan sekadar instrumen
kepatuhan.
Permasalahan Implementasi Wasdal
Dalam
praktiknya, hasil Wasdal belum selalu berujung pada tindak lanjut yang mampu
mengubah kondisi aset secara nyata. Masih ditemukan BMN yang belum digunakan
atau dimanfaatkan secara optimal, sementara informasi mengenai aset tersebut
belum sepenuhnya menjadi dasar dalam pengambilan keputusan kebutuhan BMN. Di
sisi lain, rekomendasi hasil Wasdal dapat berhenti pada pemenuhan administratif
apabila tidak diikuti dengan pilihan tindakan yang jelas, seperti optimalisasi,
penggunaan bersama, redistribusi, atau pemanfaatan. Kondisi ini menunjukkan
bahwa tantangan Wasdal bukan hanya menemukan permasalahan, tetapi memastikan
temuan tersebut menghasilkan aksi pengelolaan aset. Dengan demikian,
efektivitas Wasdal perlu diukur tidak hanya dari jumlah kegiatan atau
rekomendasi yang dihasilkan, tetapi juga dari kualitas dan tingkat
penyelesaiannya.
Wasdal sebagai Early Warning System
Jika data dan hasil pengawasannya dimanfaatkan
secara konsisten, Wasdal dapat dikembangkan sebagai early warning system
dalam pengelolaan BMN. Indikasi aset idle, tingkat utilisasi yang rendah,
perubahan kebutuhan organisasi, maupun aset yang tidak lagi sesuai dengan tugas
dan fungsi dapat menjadi sinyal awal untuk dilakukan evaluasi sebelum muncul
kebutuhan pengadaan atau pembangunan baru. Informasi tersebut juga dapat
menjadi dasar bagi Pengelola Barang untuk mempertemukan BMN yang kurang
termanfaatkan dengan K/L lain yang membutuhkan, termasuk melalui redistribusi
atau bentuk optimalisasi lainnya sesuai ketentuan. Dengan pendekatan ini,
Wasdal tidak hanya bersifat korektif, tetapi juga preventive karena dapat
mencegah penumpukan aset dan belanja baru yang sebenarnya masih dapat
dihindari. Pada akhirnya, Wasdal yang berbasis data dan berorientasi tindak
lanjut dapat menjadi salah satu instrumen untuk menggeser pengelolaan BMN dari
sekadar memastikan kepatuhan menuju memastikan produktivitas aset.
4.
Aset
Produktif sebagai Strategi Fiskal
Optimalisasi Pemanfaatan BMN
PMK Nomor
115/PMK.06/2020 mendefinisikan pemanfaatan sebagai pendayagunaan BMN yang tidak
digunakan untuk tugas dan fungsi K/L dan/atau optimalisasi BMN tanpa mengubah
status kepemilikannya, dengan bentuk antara lain Sewa, KSP, BGS/BSG, KSPI, dan
KETUPI. Masing-masing memiliki karakteristik yang dapat disesuaikan dengan
kondisi dan potensi aset: Sewa relatif sederhana untuk aset yang siap
digunakan, KSP ditujukan antara lain untuk meningkatkan penerimaan dan
membiayai operasional atau pemeliharaan BMN, sedangkan BGS/BSG memungkinkan
pembangunan fasilitas oleh mitra atas tanah negara dengan manfaat yang pada
akhirnya kembali kepada negara. Karena itu, pemilihan skema tidak semestinya
didasarkan pada kemudahan prosedur semata, tetapi pada karakteristik aset,
kebutuhan pemerintah, potensi ekonomi, jangka waktu, dan HBU-nya. Kajian DJKN
juga menunjukkan bahwa aset yang melebihi standar dapat terlebih dahulu
dioptimalkan penggunaannya oleh K/L lain sebelum dipertimbangkan untuk
pemanfaatan, dengan pemilihan skema berdasarkan potensi manfaat dan penerimaan
tertinggi. Dengan perspektif tersebut, pemanfaatan BMN merupakan instrumen
untuk mengubah aset yang semula idle atau underutilized menjadi aset
yang memberikan manfaat ekonomi tanpa kehilangan kepemilikan negara.
Cost Saving Melalui Optimalisasi BMN
Optimalisasi BMN tidak selalu harus berujung pada
PNBP; dalam perspektif fiskal, kemampuan aset untuk menghindarkan negara dari
pengeluaran juga merupakan bentuk nilai ekonomi yang nyata. Ketika terdapat
gedung negara yang belum optimal digunakan, pilihan relokasi K/L, penggunaan
bersama (shared office), atau redistribusi ruang dapat menjadi
alternatif sebelum pemerintah mengadakan atau menyewa gedung baru. Pendekatan
ini sejalan dengan kajian DJKN yang menempatkan optimalisasi BMN juga sebagai
upaya cost efficiency, yaitu menekan biaya, waktu, dan jarak dalam
penyelenggaraan pelayanan pemerintah. Bahkan, pengukuran kesesuaian penggunaan
BMN dengan SBSK telah dipraktikkan untuk mengidentifikasi aset yang penggunaannya
belum optimal dan mendorong tindak lanjut berupa pemanfaatan, penggunaan,
pemindahtanganan, atau penetapan sebagai BMN idle. Dalam konteks perubahan
struktur pemerintahan, pendekatan ini menjadi semakin relevan: kebutuhan ruang
baru seharusnya terlebih dahulu dipertemukan dengan kapasitas aset negara yang
tersedia sebelum diterjemahkan menjadi kebutuhan anggaran baru. Dengan
demikian, aset yang sudah dimiliki negara dapat berfungsi sebagai instrumen
penghematan APBN, bukan hanya sebagai sumber PNBP.
PNBP Sebagai Nilai Tambah Pengelolaan Aset
PNBP
merupakan salah satu bentuk nyata value capture dari BMN yang berhasil
dioptimalkan, tetapi seharusnya bukan satu-satunya ukuran keberhasilan
pengelolaan aset. PMK 115/PMK.06/2020 secara tegas mengatur penerimaan negara
dari pemanfaatan BMN, sementara kebijakan pengukuran kinerja DJKN juga
menggunakan realisasi PNBP dari pemanfaatan BMN sebagai salah satu indikator
optimalisasi pengelolaan aset. Secara historis, data LKPP menunjukkan bahwa
sewa tanah, gedung, dan bangunan menjadi kontributor dominan PNBP dari
pemanfaatan BMN; pada 2018, misalnya, penerimaannya mencapai sekitar Rp1,52
triliun atau 96,58?ri PNBP lainnya dari pemanfaatan BMN. Rendahnya PNBP
tidak serta-merta berarti seluruh aset belum optimal karena sebagian besar BMN
memang memiliki fungsi pelayanan publik dan tidak ditujukan untuk menghasilkan
pendapatan. Karena itu, ukuran keberhasilan yang lebih tepat adalah seberapa
besar aset mampu menghasilkan manfaat publik, menghemat belanja, dan ketika memang
layak dimanfaatkan secara komersial menghasilkan PNBP secara optimal.
5.
Menata
Masa Depan Pengelolaan BMN
Integrasi SBSK dan Wasdal
Pembahasan
sebelumnya menunjukkan bahwa SBSK dan Wasdal memiliki fungsi yang saling
melengkapi, tetapi dalam praktiknya masih dapat diperkuat keterhubungannya
sebagai satu siklus pengelolaan aset. SBSK seharusnya tidak berhenti pada
penetapan kewajaran kebutuhan, sementara Wasdal tidak berhenti pada
identifikasi ketidaksesuaian penggunaan BMN. Keduanya perlu ditempatkan dalam
satu siklus:

Perencanaan → Penggunaan → Pengawasan → Evaluasi →
Optimalisasi
sehingga
hasil Wasdal dapat menjadi feedback bagi perencanaan kebutuhan
berikutnya. Dengan mekanisme tersebut, aset yang underutilized dapat
segera diidentifikasi dan menjadi alternatif pemenuhan kebutuhan K/L lain
sebelum muncul usulan pengadaan atau pembangunan baru. Bagi kami di DJKN,
integrasi ini merupakan langkah penting untuk menggeser pengelolaan BMN dari
pola yang bersifat reaktif menjadi asset lifecycle management yang lebih
proaktif.
Penguatan Pengambilan Keputusan Berbasis Data
Integrasi
tersebut membutuhkan data BMN yang tidak hanya lengkap secara administratif,
tetapi juga mampu menjelaskan di mana aset berada, siapa yang menggunakan,
seberapa besar tingkat pemanfaatannya, dan apa potensi optimalisasinya. SIMAN
sebagai sistem informasi pengelolaan BMN perlu terus dikembangkan dari sekadar repository
data menjadi sumber informasi strategis bagi pengambilan keputusan.
Penguatan dapat dilakukan melalui dashboard aset yang menyajikan pemetaan BMN
berdasarkan lokasi, status penggunaan, utilisasi, kesesuaian SBSK, potensi
idle, serta peluang pemanfaatannya. Dengan dukungan analytics, Pengelola
Barang dapat melakukan matching antara kebutuhan K/L dengan kapasitas aset yang
tersedia secara lebih cepat dan objektif. Pada tahap ini, data Wasdal dan data
perencanaan tidak lagi menjadi dua kumpulan informasi yang terpisah, tetapi
menjadi decision support system untuk menentukan apakah aset perlu
digunakan, dialihkan, dimanfaatkan, atau bahkan tidak perlu ditambah.
Kolaborasi Antar K/L
Perspektif
asset manager menuntut agar aset negara tidak selalu dilihat berdasarkan
batas organisasi Pengguna Barang, tetapi sebagai resource pemerintah
yang dapat dioptimalkan untuk kepentingan yang lebih luas. Ketika suatu K/L
memiliki BMN yang kurang termanfaatkan sementara K/L lain membutuhkan ruang
atau fasilitas, mekanisme sharing BMN, penggunaan bersama, redistribusi, maupun
pemanfaatan lintas instansi perlu menjadi pilihan yang dipertimbangkan lebih
awal. Peran Pengelola Barang menjadi penting sebagai orchestrator yang
memiliki perspektif lintas-K/L dan dapat mempertemukan supply aset
dengan demand kebutuhan pemerintah. Pendekatan ini sekaligus dapat mengurangi
kebutuhan pembangunan gedung baru, menekan belanja sewa, meningkatkan utilisasi
BMN, dan pada aset tertentu menciptakan PNBP melalui skema pemanfaatan. Dengan
demikian, masa depan pengelolaan BMN bukan hanya tentang memiliki aset yang
semakin banyak, tetapi tentang memastikan aset yang telah dimiliki negara
digunakan bersama secara optimal untuk menghasilkan manfaat publik dan nilai
ekonomi yang lebih besar.
Optimalisasi pengelolaan BMN tidak lagi cukup
berfokus pada kepatuhan administratif. SBSK dan Pengawasan dan Pengendalian BMN
perlu ditempatkan sebagai dua instrumen yang saling terintegrasi, didukung
pengambilan keputusan berbasis data dan kolaborasi lintas-K/L, untuk memastikan
setiap aset negara berada pada fungsi terbaiknya. Dengan pendekatan tersebut,
aset yang kurang termanfaatkan dapat dikonversi menjadi solusi kebutuhan
pemerintah, cost saving, pemanfaatan yang menghasilkan PNBP, serta
peningkatan kualitas pelayanan publik.
6.
Penutup
Aset negara tidak boleh berhenti sebagai angka
dalam neraca atau sekadar tercatat sebagai kekayaan negara. Setiap meter
persegi aset harus memberi nilai, dan setiap rupiah investasi negara harus
kembali dalam bentuk pelayanan publik yang lebih baik, efisiensi belanja, atau
PNBP yang optimal. Di tengah perubahan kebutuhan K/L, redistribusi dan
penggunaan bersama BMN menjadi strategis: aset yang kurang termanfaatkan pada
satu K/L dapat menjadi solusi bagi K/L lain, sehingga negara tidak selalu harus
membangun atau menyewa aset baru.
Lebih dari sekadar optimalisasi internal, penataan
kembali BMN dapat menghidupkan kawasan, mendorong aktivitas ekonomi di sekitar
aset, dan menciptakan manfaat yang lebih luas bagi masyarakat. Menata aset
berarti memastikan setiap aset berada pada fungsi terbaiknya, setiap peluang
nilai tidak terlewatkan, dan setiap sumber daya negara bekerja untuk
kepentingan publik. Pada akhirnya, ketika kita menata aset dengan lebih baik,
sesungguhnya kita sedang menata masa depan.
| Disclaimer |
|---|
| Tulisan ini adalah pendapat pribadi dan tidak mencerminkan kebijakan institusi di mana penulis bekerja. |